せどりの仕入れ決済で毎回同じクレジットカードを使い続けるのは、実は情報流出のリスクを積み上げる行為でもあります。
結論から言うと、初めて使う卸サイトや海外通販にはKyash・バンドルカード・Vプリカのようなバーチャルカードを使い分けるのが安全です。
「そこまでする必要ある?」と思う人もいるかもしれません。

ですが、仕入れ先の候補は増えるほど、知らないサイトにカード番号を入力する回数も増えていきます。
この3枚を実際に使い分けてみて見えてきた違いを、料金・海外対応・向き不向きの順でまとめました。
せどりの仕入れ決済でバーチャルカードが必要になるのはなぜか?
まず言えるのは、仕入れ先が広がるほどカード情報を晒す回数が増えるということです。
せどりの仕入れは、大手ECだけでなく個人運営の卸サイトや海外通販にも広がります。
警察庁や業界団体の統計では、クレジットカードの不正利用被害は年間数百億円規模にのぼり、多くがカード番号の盗用によるという指摘があります。
- 知らない卸サイトへの登録が増える
- 海外仕入れサイトの利用機会が増える
- 1つのカードで全部払う怖さがある
- 本カードの停止は生活にも響く
本カードとは別枠の決済手段を持っておくと、仕入れ先を試すハードルがぐっと下がります。
本カードだけで仕入れを続けるとどうなるのか?
端的に言うと、1件の情報流出が仕入れ全体を止めかねません。
本カードが不正利用されて止まると、サブスク払いや発送料の決済までまとめて滞る場合があります。
- 本カード停止で発送料の支払いが止まる
- ツールのサブスクも連鎖して止まる
- 復旧までの数日が仕入れの機会損失に
せどり用の決済だけを別カードに分けておけば、影響を仕入れ関連だけに抑えられます。

バーチャルカードで守れる範囲はどこまでなのか?
バーチャルカードは、チャージした分しか使えない前払い式の決済手段です。
万が一番号が漏れても、被害はチャージ残高の範囲にとどまりやすい仕組みです。
- 本カードの番号は入力しない
- 被害額はチャージ残高が上限
- 用途ごとに使い分けやすい
使い切り前提で残高を管理すれば、仕入れ用の家計簿としても機能します。
Kyash・バンドルカード・Vプリカ、それぞれどんな特徴があるのか?
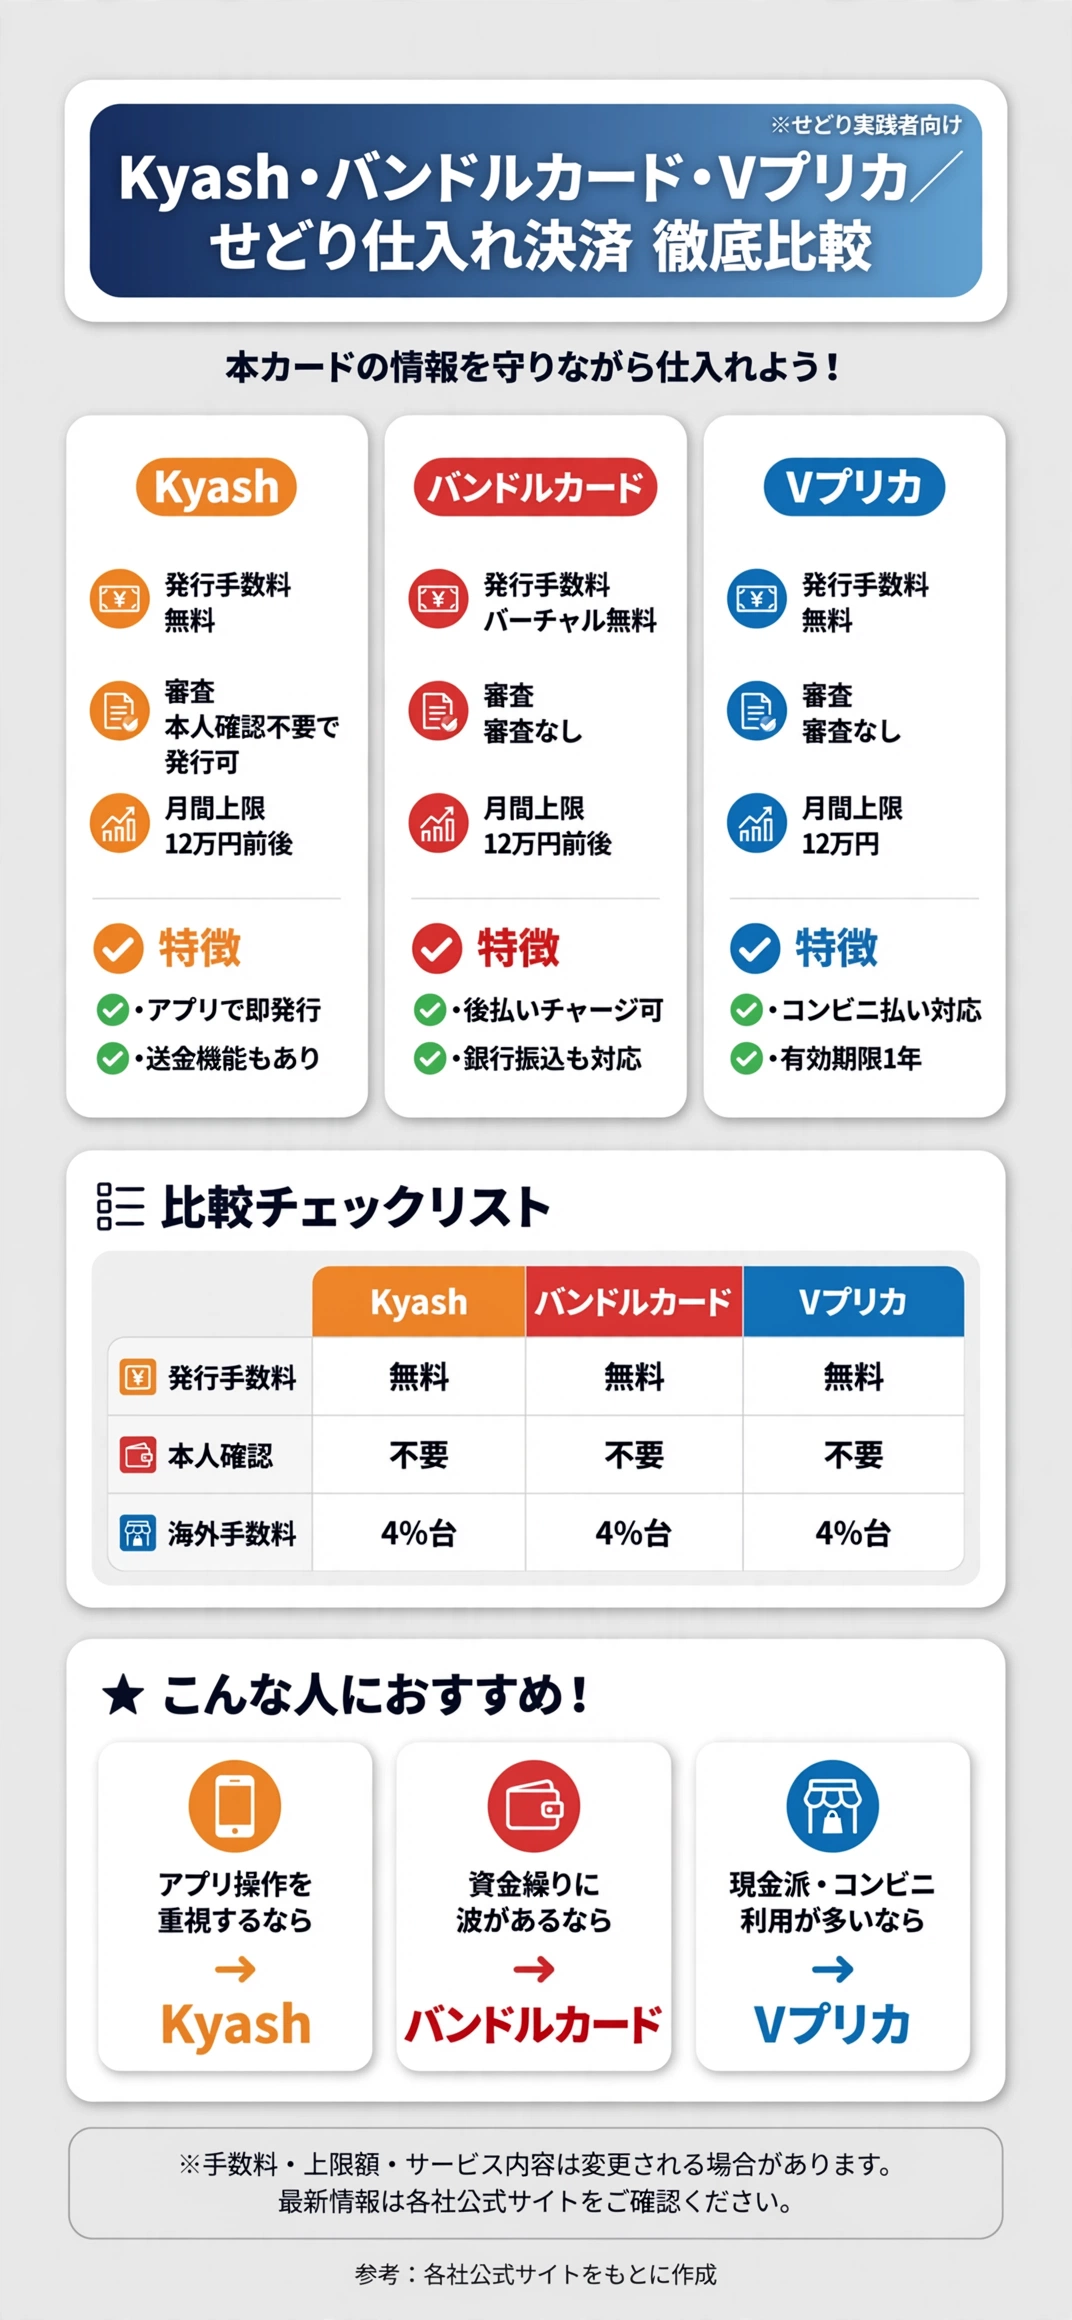
結論を先に言うと、3枚とも前払い式ですが発行の手軽さと審査の有無が違います。
いずれもアプリで即日発行でき、コンビニや銀行口座からチャージできます。
違いは、還元の仕組み・実店舗対応・チャージ元の幅にあります。
| カード | 発行手数料 | 審査 | 特徴 |
|---|---|---|---|
| Kyash Card Virtual | 無料 | 本人確認不要 | アプリ決済に強い |
| バンドルカード | バーチャル無料 | 審査なし | 後払いチャージも選べる |
| Vプリカ | 無料 | 審査なし | コンビニ払いに強い |
3枚とも、まずは少額から気軽に試しやすいという共通点があります。
Kyashはどんな仕組みのカードなのか?
「Kyash」は、チャージ残高で支払うVisaプリペイド決済サービスです。
Kyash Card Virtualは無料で即発行でき、本人確認なしでオンライン決済に使えます。
本人確認済みのKyash Cardは、実店舗での利用など条件面の幅が広がる場合があります。
- アプリ内で発行から即利用まで完結
- チャージ元を複数選べる
- 送金機能とあわせて使いやすい
還元率は改定が重ねられているため、利用前に公式サイトで最新の条件を確認するのが安心です。
バンドルカードの支払い方法にはどんな特徴があるのか?
「バンドルカード」は、カンムが提供する、アプリからすぐ発行できるプリペイドカードです。
バーチャルカードは無料発行、リアルカードは色によって300円台から700円台の手数料がかかります。
- 銀行振込チャージは手数料なし
- 後払いの「ポチっとチャージ」も選べる
- d払いなど複数のチャージ元がある
チャージ方法の幅が広く、その時の手元資金に合わせて選びやすい仕組みです。

後払いは手数料が段階的に発生するため、使う金額に応じて事前に確認しておく方が無難です。
Vプリカのチャージと有効期限はどうなっているのか?
「Vプリカ」は、ライフカードが提供するVisaプリペイドカードです。
コンビニ払い・クレジットカード・銀行口座と、チャージ手段の幅広さが強みです。
- 1回のチャージ上限は3万円
- 残高上限は10万円
- 有効期限は発行から1年後の月末
チャージのたびに有効期限が延長される仕組みという案内で、残高消失を防ぎやすい設計です。

発行手数料とチャージ方法はどう違うのか?
率直に言うと、日々の小口仕入れならチャージ手段の多さで選ぶのが近道です。
3枚とも発行自体は無料か数百円程度ですが、チャージのしやすさに差があります。
仕入れの頻度が高い人ほど、チャージ待ちのストレスが積み重なりやすいポイントです。
- Kyash:銀行・コンビニ・カードから随時
- バンドルカード:銀行振込と後払いに対応
- Vプリカ:コンビニ払いが特に使いやすい
「今すぐ払いたいのに間に合わない」という焦りを避けやすいのはコンビニ対応の強さです。
残高上限・月間上限はどれくらいなのか?
簡潔に言うと、3枚とも月10万円台の上限が目安になります。
- Vプリカ:残高上限10万円・月間12万円
- Kyash:1回3万円・月12万円前後
- バンドルカード:1回3万円・月12万円前後
まとまった仕入れ資金を動かすなら、上限を超えない範囲で複数回に分けて使う工夫が要ります。
チャージ手数料で損をしないためには何を見ればいいのか?
銀行振込やコンビニ払いの多くは、チャージ自体の手数料がかからない場合が多いという案内です。
一方でクレジットカードチャージや後払いチャージには、手数料がかかる場合があります。
少額の仕入れを何度も繰り返す人ほど、手数料の差は年間で見ると無視できません。
海外通販での手数料や利用条件はどう変わるのか?
一言でまとめると、海外仕入れでは各社ともおおむね4%台の海外事務手数料がかかる案内です。
この手数料は日本円以外での決済や、日本円建てでも海外加盟店扱いの場合に発生する仕組みです。
海外の仕入れサイトを使うなら、商品価格に4〜5%を上乗せして採算を見るのが安全です。
| カード | 海外事務手数料 | オンライン海外利用 |
|---|---|---|
| Kyash | 4.5%程度 | 設定でオン/オフ可能 |
| バンドルカード | 3.0〜4.5%程度 | バーチャルも利用可 |
| Vプリカ | 4.5%程度 | 海外通販での利用に強い |
海外通販の仕入れは、海外事務手数料を織り込んだ価格で採算を確認するのが安全です。
手数料率は決済先・時期で変わるため、最新の料率は各社公式サイトで確認しましょう。
実店舗での海外利用はどこまでできるのか?
バンドルカードは、海外の実店舗ではリアル+のみが対象という案内です。
Kyash・Vプリカも、実店舗での海外利用にはカードの種類や設定条件が関わります。
- バーチャルカードはオンライン専用が基本
- 実店舗利用には本人確認済みカードが必要な場合がある
- 海外出張仕入れなら事前の条件確認が要る
せどりの仕入れは大半がオンラインなので、この制約が響く場面は限られます。
為替レートの変動リスクにはどう備えるのか?
海外通販の決済額は、Visaが定めるレートで日本円に換算されます。
円安が進んだタイミングでは、想定より仕入れ単価が膨らむ場合があります。
「先月と同じ価格のつもりが、明細を見て少し焦った」という話もあります。
- 為替レートは決済のたびに変動する
- 数%の予算バッファを仕入れ原価に上乗せ
- 明細はこまめに確認する
為替の変動幅を見込んで、仕入れ予算に数%の余裕を持たせておくと安心です。
実際にどう使い分けると仕入れが安全になるのか?
先に言ってしまうと、用途ごとにカードを分けると管理も安全性も両立しやすくなります。
初めての卸サイトにはバーチャルカードを試しに使い、継続利用が決まってから本カードへ切り替える流れです。
- 初回はバーチャルカードでお試し
- 継続利用が決まれば本カードへ移行
ある月、聞いたことのない中国輸入代行サイトで仕入れを試した際、念のためVプリカで決済したという話があります。
その数週間後に別サイトで情報流出の報道が出たものの、本カードには一切影響がなかったそうです。

この経験から、初回取引はバーチャルカードを通す運用に切り替えたという声もあります。
使い分けの基準はどう決まるのか?
要点を先に言うと、取引実績のあるなしで振り分けるのがわかりやすい基準です。
- 初回・お試し仕入れはバーチャルカード
- 継続的な大口仕入れは本カード
- 海外サイトは手数料込みで都度判断
この順番を守るだけでも、被害が広がる範囲をかなり絞り込めます。
サブスクの罠を避けるにはどう使えばいいのか?
無料トライアル付きのツールやツールDBに登録する場面でも、バーチャルカードは役立ちます。
残高を空にしておけば、解約を忘れても引き落としを防げる場合があります。
- トライアル登録は残高0円のカードで
- 本契約が決まったら本カードへ切替
- 解約忘れの引き落としを防げる場合がある
本カードで登録して失念すると、気づかないまま何か月も支払いが続くこともあります。
どんな人がどのカードに向いているのか?
まず言えるのは、重視するポイントによって向くカードが変わるということです。
還元やアプリ操作の軽さを重視するならKyash、現金派やコンビニ利用が多いならVプリカが合いやすい傾向です。
資金繰りに波がある時期はバンドルカードの後払いチャージが助けになる場面もあります。
1枚に絞らず、用途別に2枚以上を持っておく使い方をしている人も少なくありません。
本カードの選び方自体を見直したい人は、せどり仕入れカードの還元率を比べた内容もあわせて参考にできます。
初心者がまず1枚選ぶならどれがいいのか?
端的に言うと、迷ったらチャージ手段が幅広いカードから試すのが無難です。
コンビニで現金チャージできるVプリカは、クレジットカードを持たない初心者でも始めやすい選択肢です。
- 現金派:Vプリカから試す
- アプリ操作に慣れている:Kyashから試す
- 資金繰りに波がある:バンドルカードから試す
まずは少額をチャージし、1回使ってみてから本格運用に切り替える流れが失敗しにくいそうです。
複数のサービスを併用するメリットは何か?
率直に言うと、1枚が止まっても仕入れ全体が止まらない安心感が最大のメリットです。
- 1枚に依存すると停止時の影響が大きい
- 用途を混ぜると残高管理が煩雑になる
デメリットもありますが、口座やアプリを分けて管理すれば大きな負担にはなりません。
「面倒に見えて、慣れれば数分の作業」という感覚に落ち着いたという話もあります。
導入する際に気をつけたい注意点は何か?
簡潔に言うと、規約違反と有効期限切れの2点には特に注意が要ります。
一部のカードは、転売や事業目的の利用について規約上の制限が設けられている場合があります。
申し込み前には必ず各社の利用規約を確認し、事業用途での利用可否を把握しておくことが大切です。
- 利用規約の事業目的条項を確認
- 有効期限切れによる残高消失に注意
- 本人確認の要否を事前に把握
「規約を読まずに使い始めて、あとで慌てた」という失敗談も見かけます。
パスワードやログイン情報もあわせて守りたい人は、せどりのアカウント管理ツールを比べた内容が役立ちます。
本人確認なしで使う場合のリスクは何か?
本人確認不要なカードは、利用上限が低めに設定されている場合が多いという案内です。
大口の仕入れには向かず、あくまで少額・お試し用途の位置づけになります。
- 本人確認なし:上限低め・お試し向け
- 本人確認あり:上限高め・継続利用向け
「上限に引っかかって、結局本カードに切り替えた」というケースもあります。
用途を分けて割り切って使えば、無理に上限を上げる必要は少なくなります。
解約・退会の手続きはどう進めればいいのか?
残高がある状態で解約すると、返金手続きが必要になる場合があります。
各社ともアプリ内の設定画面から手続きできる案内になっています。
- 残高を使い切ってから解約する
- 返金には本人確認書類が必要な場合がある
- 解約前にチャージを止めておく
使わなくなったカードを放置せず、早めに整理しておくと管理もすっきりします。
ここまで読んで、バーチャルカードの使い分けが仕入れの安心材料になると感じてもらえたなら嬉しいです。
気になった人はこちらから自分に合うバーチャルカードを比べてみる
まとめ:「Kyash・バンドルカード・Vプリカ、せどりの仕入れ決済はバーチャルカードでここまで守れた」
Kyash・バンドルカード・Vプリカは、いずれも前払い式で本カードの情報を守りながら仕入れができる決済手段です。
| カード | 向いている人 | チャージの強み |
|---|---|---|
| Kyash | アプリ操作を重視する人 | 銀行・カード・コンビニ |
| バンドルカード | 資金繰りに波がある人 | 後払いチャージ |
| Vプリカ | 現金派・初心者 | コンビニ払い |
初回取引や海外通販にはバーチャルカードを使い、実績が積み上がった仕入れ先には本カードを使うのが基本の型です。
海外通販では4.5%前後の事務手数料がかかる点も、あらかじめ採算に織り込んでおきましょう。
ここまで仕入れの決済に悩んできた人が、明日から少しでも安心してカードを切り替えられたら嬉しいです。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。