年末の在庫は12月31日の実物を数えて金額にし、評価方法を届け出ていなければ最終仕入原価法で計算するのが基本です。売れ残りの仕入れ値は、その年の経費にはなりません。
年末が近づくと、何をどう数えればいいのか、評価方法は届け出ていたのかと、急に不安になる方もいるのではないでしょうか。
ここでは所得税法と同施行令の条文、国税庁のタックスアンサーを突き合わせて、評価方法の選び方と届出の期限を整理します。

年末に在庫を数えないと、何が起きるのか?
売れ残りの扱いと、数えずに申告したときの影響を、先に押さえます。
売れ残りの仕入れ値は、その年の経費にならない
経費になるのは、売れた分の仕入れ値だけです。年末に残った分は、翌年へ持ち越します。
その差を出す計算が、売上原価の計算です。
| 項目 | 内容 |
|---|---|
| 計算式 | 期首の在庫+年間の仕入れ-期末の在庫 |
| 期首の在庫(例) | 12万円 |
| 年間の仕入れ(例) | 96万円 |
| 期末の在庫(例) | 31万円 |
| 売上原価(例) | 77万円 |
仕入れの96万円を全部経費にすると、77万円との差の19万円ぶん、所得が小さく出てしまいます。
数字は説明用の例です。実際の金額は、仕入れの状況で変わります。
白色申告でも、年末の在庫は避けて通れない
青色申告でなくても、事業所得のある方は帳簿をつけます。売上原価を出すには、年末の在庫が欠かせません。
- 日々の売上と仕入れを帳簿に記録
- 申告書類に売上原価の計算欄がある
- 棚卸表は白色でも5年間保存
白色申告者の記帳と保存の決まりは、国税庁のタックスアンサーNo.2080にまとまっています。
決算に関して作った棚卸表は、5年間の保存と案内されています。
棚卸の考え方は、青色でも白色でも同じです。違うのは、使える評価方法の選択肢と、保存する書類の年数です。
年末に仕入れを増やして持ち越しても、所得は動かない
駆け込みで仕入れれば経費が増えて得をする。そう考えがちですが、期末の在庫も同じ額だけ増えるため、売上原価は変わりません。
| 項目 | 追加仕入れなし | 30万円を追加 |
|---|---|---|
| 期首の在庫 | 10万円 | 10万円 |
| 年間の仕入れ | 60万円 | 90万円 |
| 期末の在庫 | 20万円 | 50万円 |
| 売上原価 | 50万円 | 50万円 |
ちょっと話がそれますが、駆け込み仕入れは数え直す荷物も増えるので、年末の作業が重くなります。

12月31日の在庫は、どう数えて金額にするのか?
数える日、数える場所、金額の決め方、残す書類の順に整理します。
数える日は12月31日、数える場所は自宅だけではない
施行令は、評価の基準日をその年の12月31日と定めています。その日に持っている商品が対象です。
- 自宅やレンタル倉庫の商品
- FBA倉庫など預け先の商品
- 売れても発送前の商品
売れても発送前の商品は、売上を発送日で計上しているなら、在庫に含めて数えます。
納品の途中にある商品は、手元と倉庫の両方で数えると二重になります。数える前に、置き場所を一つに寄せておくと安心です。

金額は、仕入れ値に送料と手数料を足した取得価額で出す
在庫の金額の土台は、出品価格ではなく取得価額です。出品価格で数えると、評価が実態より膨らみます。
| 含めるもの | 中身 |
|---|---|
| 購入の代価 | 仕入れ代金 |
| 引取運賃 | 仕入れの送料 |
| 購入手数料 | 仲介や代行の手数料 |
| 関税 | 輸入時の関税 |
| 直接要した費用 | 売る用意に直接かかった費用 |
施行令第103条は、購入した棚卸資産の取得価額をこの合計額と定めています。
送料込みで単価を出す習慣をつけておくと、年末に慌てません。
出品価格は相場で動きますが、取得価額は仕入れた時点で固まる数字です。毎年同じ物差しで測れる点が、取得価額を土台にする利点です。
まとめ仕入れは、按分の基準を決めて記録に残す
中古品をまとめて仕入れると、1点ごとの値段が伝票に出ません。総額を基準で分け、1点ずつの取得価額にします。
- 点数で等分する
- 単品の相場の比で分ける
- 決めた基準は毎年そろえる
たとえば1万円で3点を仕入れ、相場の比が5対3対2なら、5,000円、3,000円、2,000円と分けます。
税理士の回答には、相場の比による按分を実務上問題ないとした例があります。按分の決め方は個別の事情で変わるため、迷うときは税務署や税理士に確認します。
棚卸表に残す項目と、保存の目安
数えた結果は棚卸表にまとめます。申告書の金額と突き合わせられる形で残すのがコツです。
- 数えた日
- 商品名や管理番号
- 数量
- 1点あたりの取得価額
- 合計額
保存期間は、白色申告なら棚卸表が5年です。青色申告は帳簿が原則7年で、書類によっては5年と案内されています。
紙でも表計算ソフトでもかまいません。数えた日の日付と数えた人の名前を入れておくと、後から見返したときの手がかりになります。
最終仕入原価法・先入先出法・低価法は、せどりならどれを選ぶのか?
選べる方法の一覧から、金額の違い、向き不向きまでを順に見ます。
選べる評価方法は、原価法6種類と低価法
施行令第99条は、評価の方法を原価法と低価法に分けています。原価法の中に、6つの数え方があります。
| 方法 | 在庫の単価の決め方 |
|---|---|
| 個別法 | 1点ごとの取得価額 |
| 先入先出法 | 新しく仕入れた分が残ったとみなす |
| 総平均法 | 年間の平均単価 |
| 移動平均法 | 仕入れのたびに平均を更新 |
| 最終仕入原価法 | 年末に最も近い仕入れ単価 |
| 売価還元法 | 売価の合計に原価の率を掛ける |
| 低価法 | 原価と年末の価額の低いほう |
方法は、事業の種類と商品などの区分ごとに、1つ選びます(施行令第100条)。
同じ商品で、3つの方法の数字を並べてみる
同じ型番を3回に分けて仕入れ、4個売れて5個残ったとします。年末の評価額は、方法ごとに変わります。
- 1回目は3個を2,000円で仕入れ
- 2回目は3個を2,500円で仕入れ
- 3回目は3個を3,000円で仕入れ
| 方法 | 計算 | 年末の評価額 |
|---|---|---|
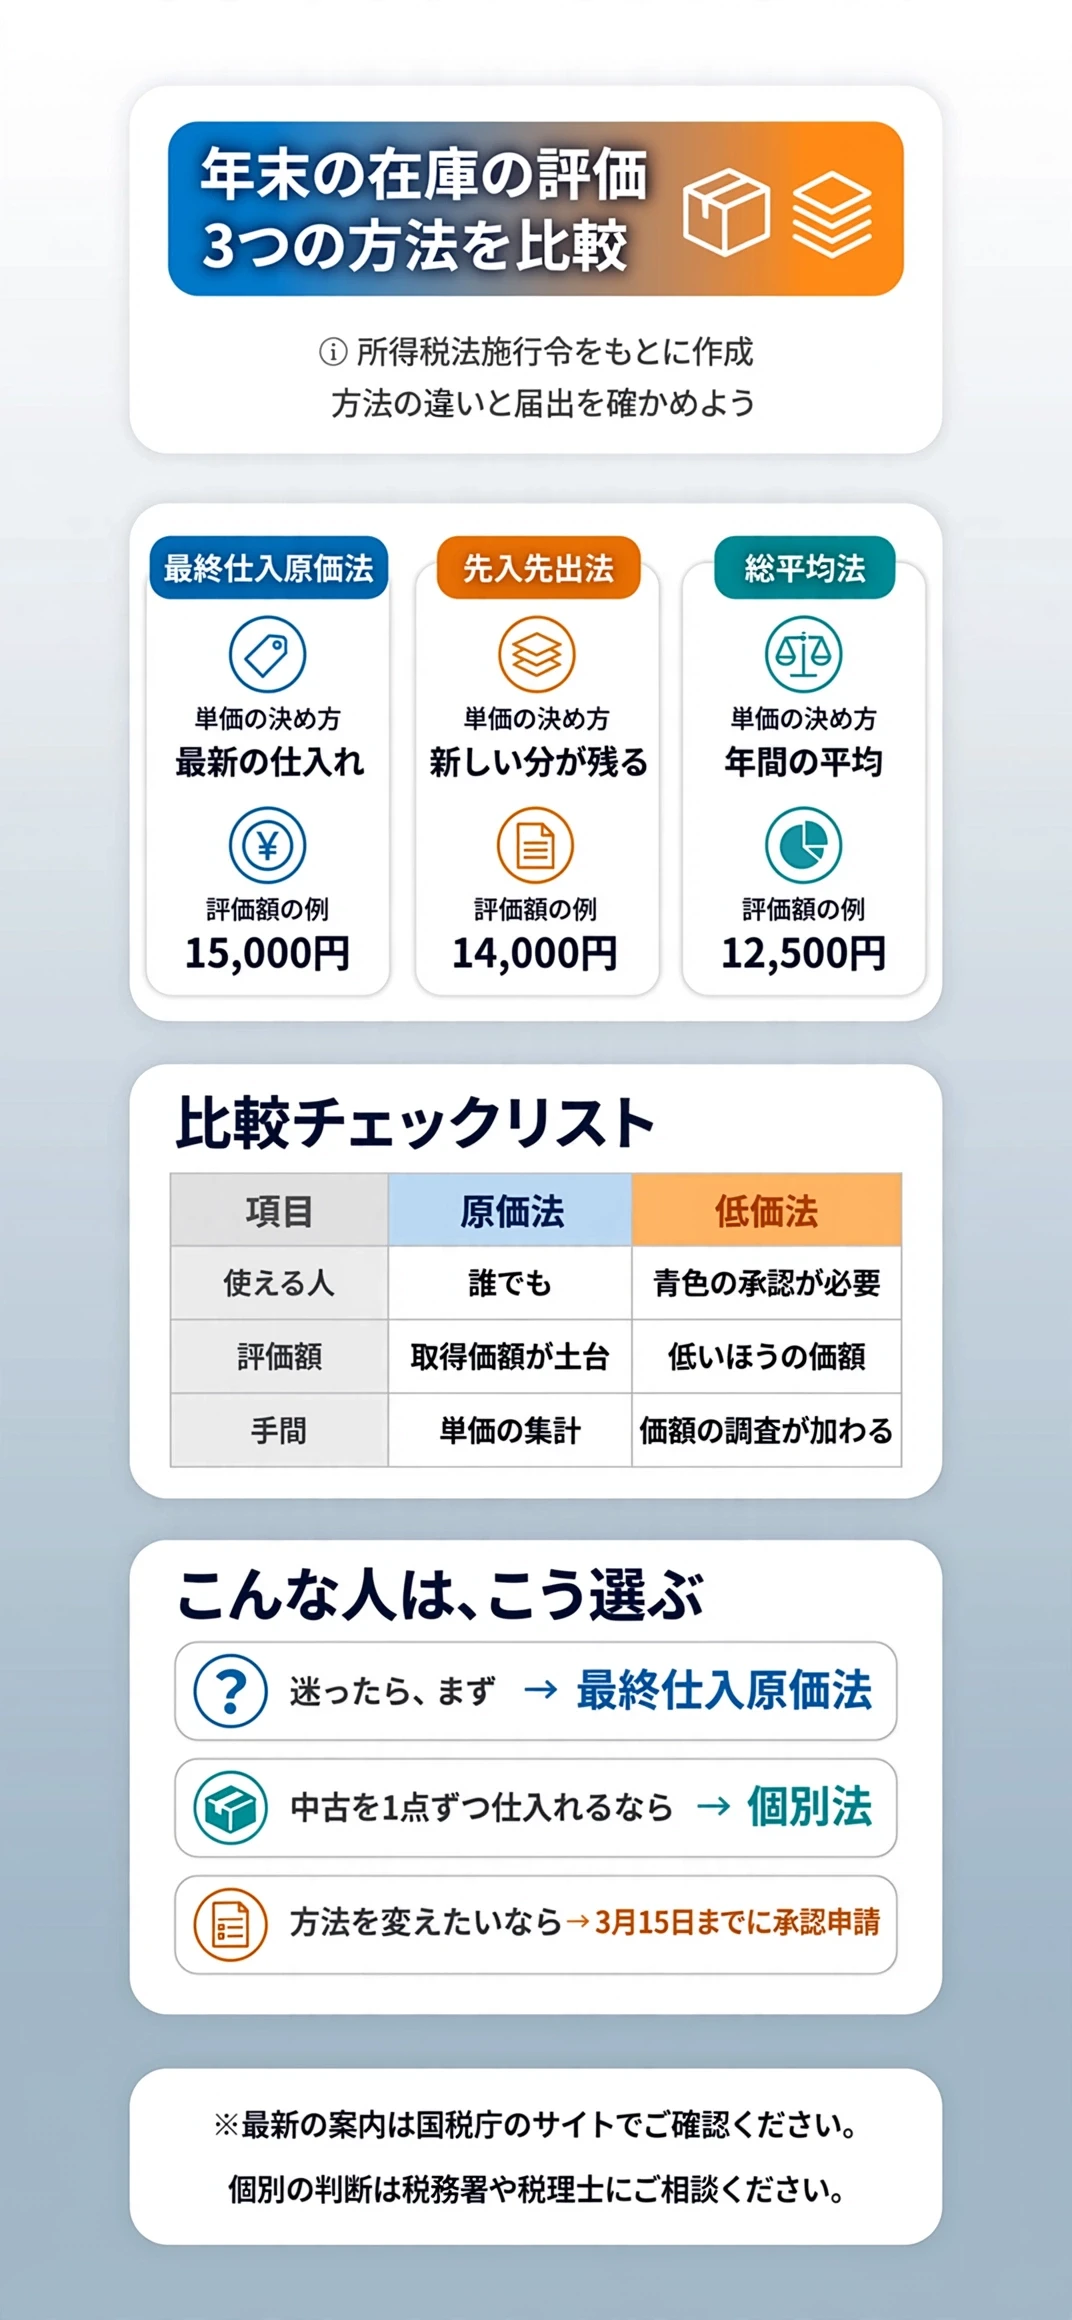
| 先入先出法 | 3,000円×3個+2,500円×2個 | 14,000円 |
| 最終仕入原価法 | 3,000円×5個 | 15,000円 |
| 総平均法 | 平均2,500円×5個 | 12,500円 |
仕入れ値が上がる年は、最終仕入原価法の評価額が大きく出て、売上原価は小さくなります。
先入先出法は、古い仕入れから売れたとみなして計算します。実際に売れた順とは関係なく、計算上のルールとして使います。
一点物の中古品は個別法がなじみ、まとめ買いの規格品は選べない
中古の一点物は、1点ごとの仕入れ値を台帳で追えるため、個別法と相性のよい扱い方です。
ただし条文は、一度の取引で大量に取得し、規格ごとに価格が決まる物には個別法を選べないと定めています(施行令第99条第2項)。
| 仕入れの形 | 個別法 |
|---|---|
| 中古を1点ずつ仕入れ | 選べる |
| 新品を箱単位で大量に仕入れ | 選べない |
| 両方を扱っている | 税務署や税理士に確認 |
個別法は、台帳で1点ずつ追う手間と引き換えに、年末の評価が実際の仕入れ値とぴったり合う方法です。
新品の同一規格品を扱うなら、最終仕入原価法や先入先出法のほうが無理がありません。

低価法は、青色申告の承認を受けた人だけの選択肢
低価法は、原価法で出した金額と年末の価額を比べて、低いほうを評価額にする方法です。
| 項目 | 原価法 | 低価法 |
|---|---|---|
| 使える人 | 誰でも | 青色申告の承認を受けた人 |
| 評価額 | 取得価額が土台 | 原価と年末の価額の低いほう |
| 手間 | 単価の集計 | 年末の価額の調査が加わる |
条文では、青色申告書を提出する承認を税務署長から受けていない場合、選べるのは原価法だけです。
迷ったら、届出なしの最終仕入原価法から始める
評価方法を選ばなかった場合は、最終仕入原価法で評価する扱いです(施行令第102条)。迷うなら、ここから始められます。
- 年末の仕入れ単価を拾うだけ
- 届出書がなくても使える
- 変えたくなったら承認申請
状態の違う中古品は、種類や品質の区別ごとに単価を拾います(施行令第99条)。
筆者も、品目の組み合わせによっては、どの方法が一番しっくりくるのか迷う場面があります。
評価方法の届出は、いつまでに何をすればいいのか?
届出の期限、途中で方法を変える手続き、評価を下げられる場面を確かめます。
届出は、事業を始めた年の確定申告期限まで
国税庁のタックスアンサーNo.2090は、棚卸資産の評価方法の届出書を、事業を始めた日の属する年分の確定申告期限までに出すと案内しています。
| 場面 | 期限 |
|---|---|
| 事業を開始 | その年分の確定申告期限 |
| 新たに他の種類の事業を開始 | その年分の確定申告期限 |
| 事業の種類を変更 | その年分の確定申告期限 |
届出書の名前は、減価償却資産の償却方法の届出書と並んで一つになっています。
届出を出さなかった場合は、最終仕入原価法で評価する扱いのため、遅れて困る場面は限られます。
届出をしたかどうか思い出せないときは、控えを探すか、税務署に聞いてみます。
変更は、新しい方法を使う年の3月15日までに承認申請
選んだ方法を変えるときは、届出ではなく承認申請です。施行令第101条の流れを表にしました。
| 項目 | 内容 |
|---|---|
| 提出先 | 納税地の税務署 |
| 期限 | 新方法を使う年の3月15日 |
| 結果 | 書面で承認か却下の通知 |
| 12月31日までに通知なし | 承認があったとみなす |
今の方法を使い始めて間もない場合や、変更先で所得の計算が適正にできないと判断された場合は、却下されることがあります。
年ごとに有利なほうへ乗り換える使い方は、できない仕組みです。

売れ残りの評価を下げられるのは、損傷や陳腐化などのとき
相場が下がった、売れ行きが悪い、というだけでは、評価を下げる根拠として弱くなります。
施行令第104条は、次の事実が生じたとき、12月31日の価額を取得価額にできると定めています。
- 災害で著しく傷んだ
- 著しく陳腐化した
- それらに準ずる特別の事実
当てはまるかどうかは、個別の事情で変わります。写真や相場の記録を残し、税務署や税理士へ確認します。
売れ残りが増えて悩んでいるなら、不良在庫の対策と損切りラインの見つけ方も参考になります。
年末が近づいたら、何をどの順で進めるのか?
12月中の準備、当日の数え方、書類への入力、相談先の順に確かめます。
12月中に、仕入れ台帳と保管場所の一覧を整えておく
当日の作業は、事前の準備でほぼ決まります。12月のうちに、次の4つを済ませておきます。
- 仕入れ台帳の抜けを埋める
- 保管場所を洗い出す
- FBAなどの在庫レポートを出す
- 棚卸表の枠を用意する
12月の週末に台帳と実物を軽く突き合わせておくと、当日の数え直しが減る、という話があります。
仕入れの記録や在庫の管理に使うアプリは、ZAICOとロジクラの個人向け在庫管理・棚卸しアプリの比較で整理しています。
12月31日の数え方、箱の奥から出てきた在庫
押し入れの段ボールの奥から、半年前に仕入れた本が10冊ほど出てきた、という話があります。台帳には載っておらず、数えている最中に冷や汗が出たそうです。
領収書をさかのぼって仕入れ値を見つけ、棚卸表に書き足せたときは、肩の荷が下りたという話です。
ひとりで数える日は、時間を決めて区切ると疲れません。数え終えた棚にテープで印をつけ、同じ棚を二度数えない工夫もあります。
- 箱ごとに管理番号を振る
- 台帳にない物は領収書で探す
- 日付入りで写真を撮る
実際より少なく数えた棚卸表は、申告の誤りにつながります。合わないときは、合わない理由を書き残します。
決算書への入力は、棚卸表の合計額を期首と期末に入れる
青色申告決算書や収支内訳書には、期首と期末の棚卸高を書く欄があります。会計ソフトの案内に沿って、棚卸表の合計額を入力します。
- 棚卸表の合計額を先に確定
- 期首は前年の期末と同額
- 入力後に売上原価を見直す
期末の合計額は、翌年の期首の棚卸高としてそのまま引き継がれます。今年の数え間違いは、来年の計算にも響く点に注意します。
ソフトによっては、売上原価の仕訳が自動で作られます。同じ金額を手入力で重ねると、二重になる場合があります。
迷った点は、税務署の相談窓口か税理士に持ち込む
国税庁のタックスアンサーNo.2090には、税についての相談窓口への案内があります。条文を読んでも迷う点は、早めに聞くのが近道です。
- 評価方法の届出が済んでいるか
- まとめ仕入れの按分の基準
- 評価を下げてよい在庫の範囲
相談の前に、棚卸表と仕入れ台帳を手元にそろえておくと、話が早く進みます。
窓口に行く時間が取れないときは、国税庁のサイトにある電話相談センターの案内も使えます。
まとめ:「せどりの期末棚卸、最終仕入原価法・先入先出法・低価法はどれを選ぶ?届出の期限も条文で確かめた」
| 項目 | 基本 |
|---|---|
| 数える日 | 12月31日 |
| 金額の土台 | 送料や手数料を足した取得価額 |
| 届出なしの評価 | 最終仕入原価法 |
| 届出の期限 | 事業開始年分の確定申告期限 |
| 方法の変更 | 使う年の3月15日までに承認申請 |
| 低価法 | 青色申告の承認が前提 |
評価方法も届出の期限も、一度整えれば、翌年からは同じ手順で回せます。
ここまで読んでくださった方が、年末の棚卸を構えずに進め、納得のいく申告で新しい年を迎えられるよう願っています。
出典・参照元
- e-Gov法令検索 所得税法施行令
- e-Gov法令検索 所得税法
- 国税庁 タックスアンサーNo.2090 新たに事業を始めたときの届出など
- 国税庁 タックスアンサーNo.2080 白色申告者の記帳・帳簿等保存制度
- 国税庁 タックスアンサーNo.2070 青色申告制度
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。