せどりを始める前に、古物商の準備や仕入れ先の下見、名刺づくりで先にお金を使った方は多いはずです。
結論から言うと、開業前の準備費用は「開業費」という繰延資産にでき、償却は60か月の均等か、金額を自分で決める任意償却から選べます。
任意なら、支出した年に全額を経費にすることも、何年かに分けることもできます。
国税庁の質疑応答と条文を読み、せどりの場面に置き換えて整理しました。

領収書を残していた方ほど、あとから選べる幅が広がります。
名刺の束やセミナーの参加費、遠征の電車代は、棚の奥から出てくる頃には金額もあいまいになりがちです。早めに整理しておきたい理由が、この制度にあります。
開業前に使ったお金は、どこまで開業費になるのか?
開業費の意味は条文に書かれています。商品の仕入れや高い備品は扱いが違うので、先に線引きを確かめます。
開業費は「開業準備のために特別に支出する費用」
所得税法施行令の第7条は、開業費を事業の開始までに開業準備のために特別に支出する費用と定めています。
同じ条文で、資産の取得に要した金額とされるべき費用と、前払費用は除かれています。
- 対象は事業を始める前の支出
- 開業準備のための特別な支出
- 資産の取得費は含めない
- 前払費用も含めない
開業前とは、事業を実際に始める日より前の期間です。始めた日は、最初の仕入れや売上の記録が手がかりになります。
繰延資産そのものは、所得税法第2条で、支出の効果が支出の日以後1年以上に及ぶ費用と定義されています。
仕入れた商品の代金は開業費に入らない
開業前に仕入れた商品は、資産の取得にあたる支出なので、開業費ではなく仕入れとして扱います。
freeeの解説でも、商品の仕入代金は仕入高に計上すると案内されています。
| 支出の種類 | 扱い |
|---|---|
| 開業前に仕入れた商品 | 仕入高(在庫) |
| 後で返る敷金 | 開業費にしない |
| 10万円以上の備品 | 減価償却の対象 |
| 下見の交通費 | 開業費の例 |
仕入れの在庫と開業費を同じ袋に入れてしまうと、あとで内訳を説明しづらくなります。
開業前の仕入れ商品は、売れた分が売上原価になり、売れ残りは期末の棚卸で数えます。
10万円未満のPCや台車は解説の扱いが分かれる
所得税法施行令の第138条は、取得価額が10万円未満の減価償却資産を、使い始めた年の必要経費にすると定めています。
一方でfreeeは、10万円未満のパソコン購入費を開業費の例に挙げています。
簡単青色申告のFAQは、10万円以下なら開業日の日付で、費用の勘定科目のまま入力する手順を案内しています。
- 条文は使い始めた年の経費
- freeeは開業費の例に挙げる
- FAQは開業日付で経費入力
備品の線引きは、作業用PCや台車が何円から経費になるかの線引きでも整理しています。

判断が分かれる費用は見方を決めておく
開業費に何を入れるかは、解説サイトごとに例が少しずつ違います。
| 費用の例 | 解説サイトでの扱い |
|---|---|
| 名刺・チラシの制作 | 開業費の例に挙がる |
| 仕入れ先の下見の交通費 | 開業費の例に挙がる |
| 開業前のセミナー参加費 | freeeが例に挙げる |
| 許認可の取得手数料 | 例に挙げるサイトあり |
| 家賃・光熱費 | 含める説明と除く説明が混在 |

古物商許可の申請手数料が当てはまるかも、公式の例示は確認できていません。
せどりの準備で出やすい支出を振り分ける
せどりの準備では、少額の支出が何件も重なります。開業日までに種類を分けておくと、あとの判断が楽になります。
| 支出の例 | 振り分けの考え方 |
|---|---|
| リサーチツールの試用料 | 開業準備の費用として整理 |
| 梱包資材の試し買い | 仕入れ・消耗品との区別を記録 |
| 古物商の申請書類の取得費 | 許認可の費用として確認 |
| 撮影用の背景布 | 10万円未満の備品として確認 |
この表は筆者が整理した目安で、公式の分類ではありません。最終的な扱いは、管轄の税務署や税理士に確認してください。
開業費の償却は、一括・60か月・任意のどれで進められるのか?
償却の方法は、60か月の均等と任意償却の2本立てです。条文の式と、国税庁の回答を順に見ていきます。
60か月均等は「額÷60×月数」で計算する
所得税法施行令の第137条は、繰延資産の額を60で割り、業務を行っていた期間の月数を掛けると定めています。
- 月数は暦に従って数える
- 1か月未満の端数は1か月
- 開業前の期間は月数に入れない
たとえば開業費が30万円で、前年に支出し、7月1日に開業した場合を考えます。
30万円を60で割ると月5,000円で、7月から12月までの6か月分は3万円です。
月数の数え方で迷うときは、開業日を月初にそろえると計算が単純になります。ただし実際の開業日は、事実に基づいて決めます。
任意償却は申告書に書いた金額が経費になる
同じ条文の第3項は、繰延資産の額の範囲内の金額を確定申告書に記載した場合、その金額が償却費になると定めています。
国税庁の質疑応答は、任意償却に下限がなく、支出の年に全額を償却しても、償却しない年があってもよいと回答しています。
- 上限は繰延資産の額まで
- 下限は設けられていない
- 決めた金額を申告書に記載
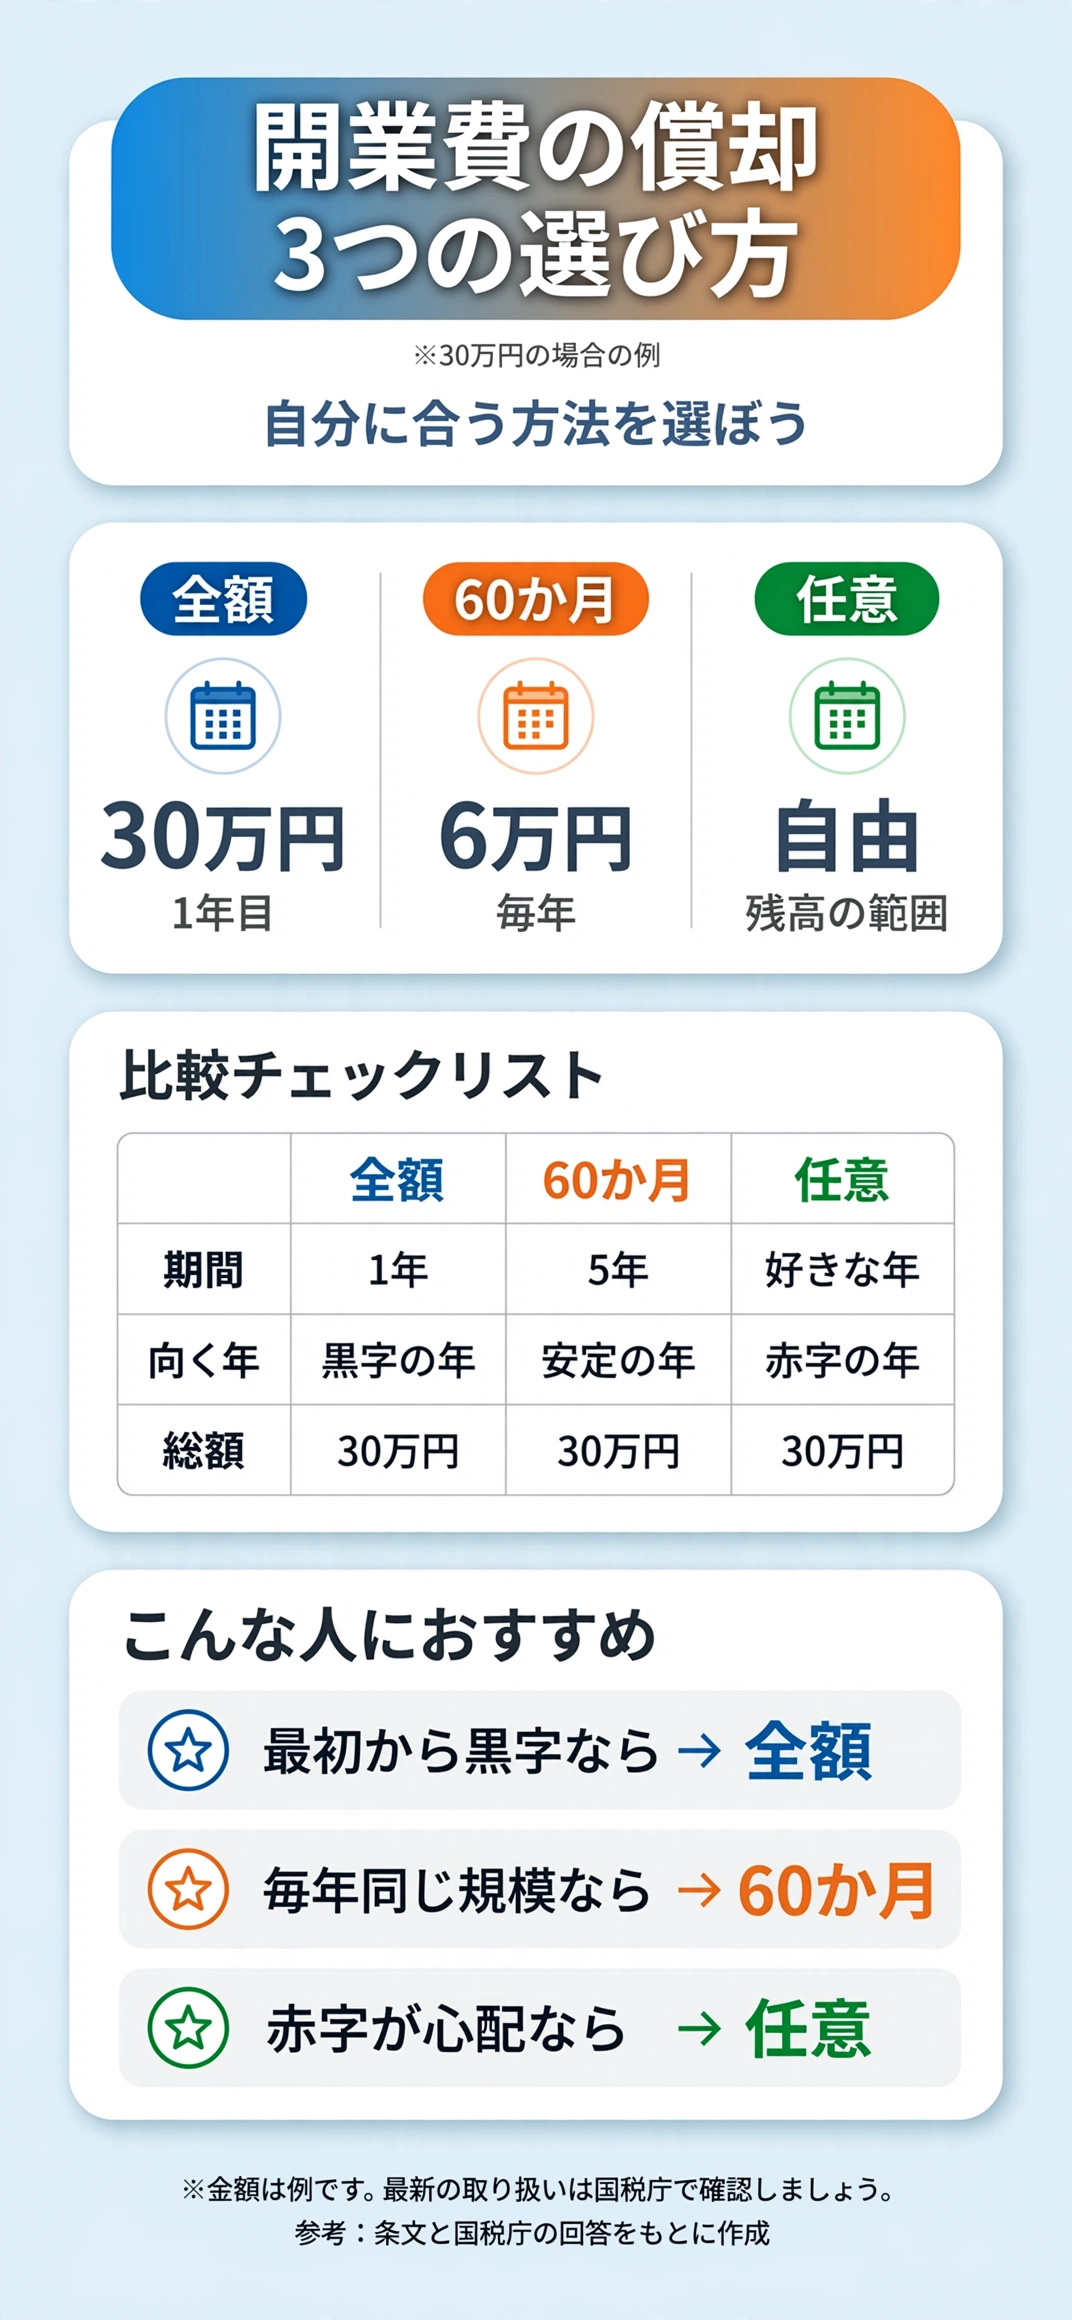
3つの方法を30万円で並べてみた
開業費が30万円で、開業が1月1日の場合を例に、年ごとの償却額を並べます。
| 方法 | 1年目 | 2年目 | 経費になる期間 |
|---|---|---|---|
| 開業年に全額 | 30万円 | 0円 | 1年 |
| 60か月均等 | 6万円 | 6万円 | 5年 |
| 任意(例) | 5万円 | 25万円 | 2年 |
どの方法でも、経費にできる総額は30万円で変わりません。違うのは、どの年に割り振るかだけです。
任意の行は、あくまで一例の金額です。実際には残高の範囲で好きな金額を選べます。
償却せずに残した分もあとから使える
60か月が過ぎたあとでも、未償却残高はいつでも償却費として必要経費に入れられると、国税庁は回答しています。
質疑応答の事例は、開業から7年後に残りを償却するケースです。
- 60か月を過ぎても残高は使える
- 過年分で経費にした額と区別する
- 内容と額を明らかにしておく
赤字続きで見送った分を、黒字の年にまとめて入れる使い方も、この回答の延長にあります。

任意償却の金額を決める手順
任意償却を選ぶ年は、年末に次の順で金額を決めると迷いにくくなります。
- その年の売上と経費を集計する
- 開業費の未償却残高を確かめる
- 残高の範囲で償却額を決める
- 申告書に決めた金額を書く
償却額は残高を超えられません。決めた額が帳簿の残高と合っているか、最後にもう一度見比べておきます。
ここでの数字は翌年の出発点になるため、メモにも残します。
自分はどの償却の方法を選べばいいのか?
選び方に決まった答えはありません。年ごとの見通しと、帳簿を付ける手間の両方から考えます。
黒字の年に多く、赤字の年は少なく
freeeの解説は、赤字の年は償却を0円にし、黒字の年に多く計上する調整ができると説明しています。
別の解説サイトも、赤字が続いたあとに黒字になった年にまとめて償却する方法を挙げています。
| 見通し | 選びやすい方法 |
|---|---|
| 開業年から黒字の見込み | 全額または多め |
| 開業年は赤字の見込み | 償却を抑えて後年へ |
| 毎年ほぼ同じ規模 | 60か月均等 |
赤字そのものを繰り越す仕組みは別にあります。青色申告で赤字を3年繰り越す条件と損益通算の違いとあわせて考えると整理しやすくなります。
迷ったら60か月均等で毎年同じ額にする
任意償却は自由な分、毎年の判断が要ります。決めるのが負担なら、60か月均等という選び方もあります。
- 毎年の金額を決める手間が少ない
- 5年で全額を経費にできる
- 残高の管理が単純になる
ちょっと話がそれますが、仕入れが軌道に乗る前の年は、成果の見通しを立てにくいものです。そんな時期は、均等で様子を見る選び方も十分ありえます。

償却の金額を決めるのは決算のタイミング
任意の金額は、年末の決算で数字がそろってから決められます。
申告書を作る時点で、その年の成果を見てから金額を決める流れです。
- 年内は開業費の残高を管理
- 決算で償却額を計算
- 申告書に決めた金額を記載
償却を決める前に確かめたい3点
方法を決める前に、前提になる3点を確認しておきます。ここが曖昧なままだと、どの方法を選んでも説明に困ります。
- 青色申告の承認を受けているか
- 開業日をいつに置くか
- 領収書に抜けがないか
開業日は、その日付で開業費をまとめて帳簿に載せる基準日にもなります。事業を始めた日を、記録に基づいて自分の中で決めておきます。
申告と記録では、何を残しておけばいいのか?
開業費は支出した年に終わらず、数年にわたって残ります。領収書と残高の記録が、あとで効いてきます。
領収書と内訳のメモを開業日の前後で残す
国税庁の質疑応答は、支出した開業費の内容と額が、過年分で必要経費に入っていないことを明らかにしておく必要があると述べています。
freeeの解説は、支出が古いほど開業のための費用か疑われやすいため、領収書の保管を勧めています。
- 領収書やレシートの保管
- 日付と用途のメモ
- 過年分で経費にしていない記録
開業日の日付でまとめて帳簿に載せる
別の解説サイトは、開業前の支出をまとめて開業日の日付で計上すればよいと説明しています。
相手の科目は、解説によって少し違います。
| 情報源 | 貸方の例 |
|---|---|
| freee | 元入金 |
| 簡単青色申告のFAQ | 元入金(立替えは事業主借も可) |
簡単青色申告のFAQは、年度末に相殺されるため結果は同じと説明しています。
作成コーナーでの入力は画面を見て確かめる
個人のブログでは、確定申告書作成コーナーで資産の種類を繰延資産、名称を開業費として登録する手順が紹介されています。
- 任意償却の項目にチェック
- 償却が0円でも入力して記載
- 貸借対照表側にも残高を入力
画面の項目は変わる場合があるので、最新の画面と国税庁の案内で確かめてください。
決算前に見直したいチェックの一覧
最初の決算が近づいたら、開業費まわりを次の項目で見直します。1つずつ印を付けていくだけで十分です。
- 開業費の合計と明細が一致する
- 仕入れ商品を混ぜていない
- 10万円以上の備品を分けた
- 償却額を決めて記載した
- 残高を翌年へ引き継いだ
この5つが揃っていれば、翌年以降の作業はほぼ繰り返しになります。
開業費で失敗しやすいのは、どんな場面なのか?
つまずきやすいのは、何を入れるかの線引きと、残高の追いかけ方です。三つの場面を挙げます。
10万円以上の備品まで開業費に混ぜてしまう
1組10万円以上の備品は、開業前に買っていても減価償却の対象になると、複数の解説サイトが説明しています。
- 10万円以上は固定資産で処理
- 開業費は別の科目で管理
- 合計額だけで済ませない
条文も、資産の取得に要した金額とされるべき費用を、開業費から除いています。
経常的な費用を入れて説明に詰まる
家賃や光熱費、通信費は、含める解説と除く解説に分かれています。
どちらの説明にも条文上の裏づけは確認できなかったため、入れるなら理由を言葉で残しておくのが安全です。
| 迷う費用 | 備えること |
|---|---|
| 家賃・光熱費 | 開業前の期間と用途のメモ |
| 通信費 | 仕事の用途を示す記録 |
最終的な判断は、管轄の税務署や税理士に確認することをおすすめします。
償却した分を翌年も重ねて入れる
開業費は残高が毎年減っていくため、前年末の未償却残高を引き継ぐ必要があります。
個人のブログでは、2年目以降は前年末の未償却残高を入力する点が注意として挙げられています。
- 前年末の未償却残高を確認
- 今年の償却額を差し引く
- 当年末の残高を次年へ繰越
残高の管理を表計算ソフトで1行だけ持っておくと、翌年の作業が軽くなります。
簡単青色申告のFAQは、減価償却資産台帳の繰延資産欄に記入し、年度末に開業費償却の仕訳を入れる手順を案内しています。
まとめ:「せどりの開業前に払ったお金は開業費にできる?一括・60か月・任意の償却を条文で見比べて分かった」
開業前の準備費用は開業費にでき、償却は60か月の均等か、金額を決める任意償却から選べます。
| 確認すること | 要点 |
|---|---|
| 開業費の範囲 | 開業準備のための特別な支出 |
| 仕入れ商品・高い備品 | 開業費に入れない |
| 60か月均等 | 額÷60×業務の月数 |
| 任意償却 | 申告書に書いた金額 |
| 残った分 | いつでも償却できる |
具体的な費用が開業費に当たるかは、事情で変わります。管轄の税務署や税理士に相談してください。
領収書を残して、開業日の日付で整理しておけば、償却の選び方はあとからでも決められます。
条文と国税庁の回答を一度確かめれば、選び方の筋道はつかめます。
ここまで読んでくださった方が、準備にかけたお金を無駄にせず、落ち着いて最初の決算を迎えられるよう願っています。
出典・参照元
- e-Gov法令検索 所得税法施行令(第7条・第137条・第138条)
- e-Gov法令検索 所得税法(第2条・第50条)
- 国税庁 質疑応答事例 償却期間経過後における開業費の任意償却
- freee 開業費の仕訳方法と任意償却
- 簡単青色申告 開業費の入力方法
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。