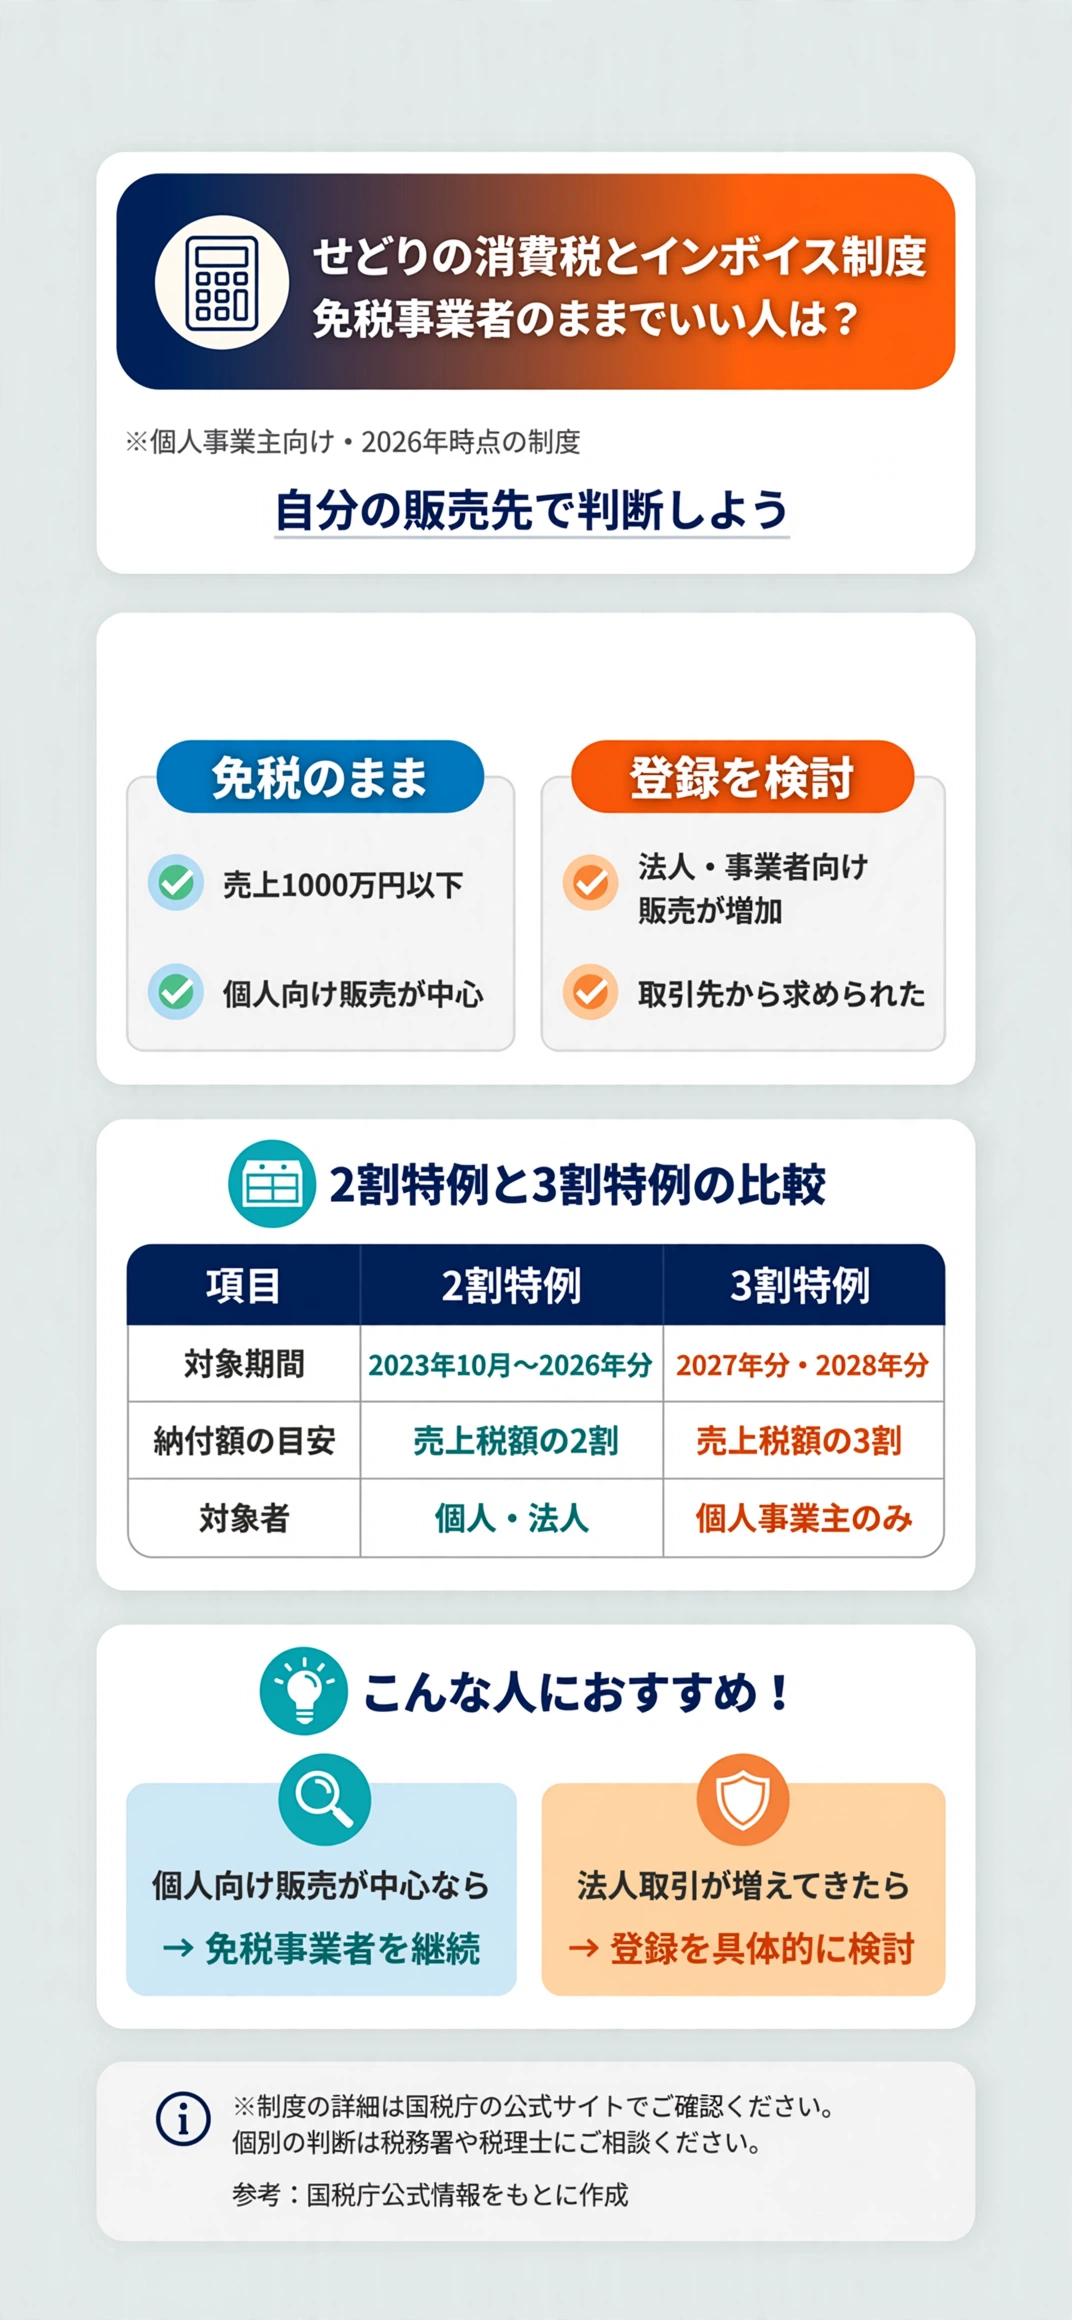
せどりの消費税とインボイス制度は、基準期間の売上が1000万円を超えていなければ、多くの実践者はいったん免税事業者のままで差し支えありません。
「インボイスに登録しないと取引を断られるらしい」と聞いて、不安になった人も多いのではないでしょうか。
ここでは免税事業者のまま続けていい基準と、登録を検討すべきケースを整理します。
せどりの消費税は誰が対象になるのか?
消費税の課税事業者になるかどうかは、2つの売上ラインで決まります。まず基準期間と特定期間の仕組みを確認しておきましょう。
基準期間の売上1000万円がボーダーになる理由
結論からいうと、2年前(基準期間)の売上が1000万円を超えると、その年から消費税の課税事業者になります。
個人事業主の基準期間はその年の前々年、法人の場合は前々事業年度にあたり、どちらも2年先の判定に直結する点は変わりません。
たとえば2年前の売上が1200万円、前年が800万円だった場合でも、今年は課税事業者としての対応が必要になります。
この1000万円の壁を知らずに仕入れを増やすと、思わぬ納税負担につながります。
特定期間での上乗せ判定にも要注意
基準期間だけ見ていると、見落としがちな仕組みがあります。
特定期間、つまり前年の1月1日から6月30日までの売上高が1000万円を超えると、その年から課税事業者になるという話があります。
ちょっと余談ですが、特定期間の判定は税理士でも見落とすことがあるようです。
- 開業1〜2年目は基準期間の売上が0円になりやすい
- 特定期間の売上次第で2年目から課税事業者も
- 人を雇っていれば給与等支払額でも判定できる
半年で売上が一気に伸びた年は、特定期間の判定も忘れずに確認しておきたいところです。
前年1月〜6月の売上を月ごとに記録しておけば、特定期間の判定も慌てずに確認できます。
インボイス制度に登録すると何が変わるのか?
登録すれば適格請求書を発行できますが、免税事業者のままではできない代わりに申告の手間も増えます。両方の変化を見ておきましょう。
課税事業者になり消費税の申告義務を負う
適格請求書発行事業者として登録すると、免税事業者から課税事業者に変わります。
適格請求書とは、登録番号・税率・税額などを記載した書類で、買い手が仕入税額控除を受けるために必要な書類です。
売上が1000万円以下でも、消費税の申告と納税が必要になります。

登録した直後は、消費税の計算に慣れるまでしばらく戸惑いました。
freee会計やマネーフォワード クラウド確定申告のような会計ソフトを使えば、申告作業の負担はかなり抑えられます。
自由に免税事業者へ戻れない点は、登録前に一番確認しておきたい部分です。
一度登録すると2年間は免税事業者に戻れない
インボイス発行事業者になった日から2年間は、免税事業者に戻れない決まりがあります。
売上が落ち込んだ年でも、この2年間は課税事業者として申告を続けることになります。

登録の判断は目先の取引だけでなく、数年先の売上の見通しまで含めて考えたいところです。
この先も制度が変わる可能性はあるかもしれません。
登録前に向こう2〜3年の売上見通しをざっくり立てておくだけでも、後悔は減らせます。
- 登録日から2年間は免税事業者に戻れない
- 売上が落ちても申告義務だけは2年間続く
- 登録前に数年先の売上見通しを立てておく
免税事業者のままでいいのはどんな人なのか?
登録の損得は、販売先が個人か事業者かで大きく変わります。自分の販売先の内訳を振り返りながら確認してみましょう。
販売先が一般消費者中心なら影響は限定的
Amazonやメルカリで一般消費者に販売する場合、買い手は仕入税額控除を使いません。
そのため、適格請求書を求められる場面はほとんど無いという声があります。

個人向け中心の販売スタイルなら、免税事業者のままでも取引が滞る心配は小さいといえます。
Amazon出品者アカウントの注文履歴を見返し、購入者が個人か事業者かの傾向を把握しておくと安心です。
法人・事業者への販売が増えるほど登録の重みが増す
法人や個人事業主に販売する割合が増えると、状況が変わってきます。
買い手が仕入税額控除を使うには、売り手が発行した適格請求書が必要です。
法人取引が中心の実践者は、登録を求められる場面が出てくるという話があります。
自分の売上の何割が法人向けなのか、過去半年分の売上先リストを見直すだけでも判断がつきやすくなります。
取引先ごとの売上を集計し、法人向け売上の比率が2〜3割を超えてきたら登録を具体的に検討する目安になります。
反対に法人向けが1割未満なら、登録を急ぐ必要は薄いといえます。
無理に前倒しせず、比率の変化を半年ごとに見ていけば十分です。
2割特例と3割特例はいつまで使えるのか?
登録して課税事業者になった人向けに、納税額を抑える特例が時限で用意されています。期限と次の制度を押さえておきましょう。
2割特例は2026年分の申告が最後の年になる
2割特例は、売上にかかる消費税の2割だけを納める簡易な計算方法です。
個人事業主は2023年10月から2026年分までの課税期間が対象です。
2026年分、つまり2027年3月期限の申告が、2割特例を使える最後の年になります。
- 対象期間:2023年10月〜2026年分
- 計算方法:売上税額の2割を納付
- 適用条件:登録で新たに課税事業者になった人
- 事前の届出:申告書に記載するだけでよい
簡易課税のような事前の届出書提出が不要な点も、2割特例が使いやすい理由のひとつです。
2027・2028年分は3割特例に切り替わる
2割特例が終わったあと、個人事業主には3割特例という新しい軽減措置が用意されています。
対象になるのは2027年分と2028年分の申告です。
基準期間の売上が1000万円以下で、インボイス発行事業者であることが条件です。
たとえば売上税額が10万円なら、2割特例では2万円、3割特例に切り替わった後は3万円の納付になる計算です。
| 特例 | 対象期間 | 納付額の目安 |
|---|---|---|
| 2割特例 | 2023年10月〜2026年分 | 売上税額の2割 |
| 3割特例 | 2027年分・2028年分 | 売上税額の3割 |
| 特例終了後 | 2029年分以降 | 一般課税か簡易課税 |
3割特例の対象は個人事業主のみで、法人は対象外です。
法人成りを考えているなら、特例の対象から外れる時期も合わせて確認しておきましょう。
古物商特例はフリマ仕入れにどこまで使えるのか?
中古品を個人から仕入れるせどりには、古物商特例という独自の仕組みがあります。適用できる範囲を具体的に見ていきます。
古物商許可と帳簿記載が適用の前提になる
古物商特例を使うには、古物商や質屋の許可を受けていることが前提になります。
加えて、仕入れた相手が適格請求書発行事業者でないことを明らかにする必要があります。

こうした準備があれば、適格請求書が無い仕入れでも仕入税額控除を受けられます。
帳簿への記載を後回しにすると、特例の対象かどうかの確認作業が後から大変になります。
古物商許可が必要になるケースを先に確認しておくと、特例を使えるかどうかの判断もしやすくなります。
1万円超の匿名フリマ仕入れは現実的に難しい
フリマアプリでの仕入れには、もう一つの壁があります。
古物営業法では、1万円を超える仕入れで相手の本人確認が必要になります。
匿名性の高いフリマ取引では、この確認を取るのが難しく、現実的ではないとの指摘もあります。
- 1万円超の仕入れは本人確認の手間が大きい
- 1万円以下の少額仕入れなら特例を使いやすい
- 高額商品を匿名フリマだけで揃える運用は避けたい
仕入れ単価が上がるジャンルほど、古物商特例をあてにしすぎない仕入れ先選びが安心です。
高額品は、古物商許可を持つ専門店や買取店からの仕入れに切り替えるほうが安心です。
本人確認の手間をまるごと避けられるという利点もあります。
登録するかどうかはどう判断すればいいのか?
最後に、登録するかどうかを決めるための具体的な視点を整理します。迷ったときの相談先も確認しておきましょう。
簡易課税制度を選べば計算の手間が減る
課税事業者になった場合、簡易課税制度を選ぶと計算がシンプルになります。
せどりの多くは小売業にあたる第二種事業に区分され、みなし仕入率は80%です。
売上にかかる消費税の2割を納める計算になり、仕入れ1件ごとの管理は不要になります。
たとえば年間売上(税込)が1100万円なら、消費税部分の約100万円のうち20%、約20万円が納付額の目安です。
迷ったときは税務署や専門家に相談する
制度の解釈や自分のケースへの当てはめ方は、個別の事情で変わります。
判断に迷う場合は、最寄りの税務署や税理士に相談することをおすすめします。
無料相談会や商工会議所の窓口を活用すれば、費用をかけずに最初の方向性だけでも確認できます。
インボイス対応の請求書ソフト比較を見ておくと、登録後の事務負担がどこまで減らせるか具体的に見えてきます。
登録して課税事業者になった後の事務作業は、インボイス対応の請求書ソフトを比べると一気に楽になります。
この判断が本当に正解なのか、恥ずかしながらいまだに迷うことがあります。
それでも、自分の販売先の内訳と今後の事業規模を照らし合わせれば、答えに近づけるはずです。
まとめ:「せどりの消費税とインボイス制度、免税事業者のままでいる判断基準はこれだった」
ここまでの内容を振り返ると、登録の判断は売上規模と販売先の構成で変わってきます。
自分の販売先の内訳を一度振り返ってみると、答えが見えてくるはずです。売上規模が小さいうちは焦って登録しなくても十分間に合います。
制度は今後も変わる可能性があるため、最新情報は公式サイトで確認してください。
ここまで読んでくれた人の仕入れ判断が、少しでも迷いなく進むことを願っています。制度は毎年のように細かい見直しが入るため、半年に一度は公式情報を見直す習慣をつけておくと安心です。
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。