会社員のせどりは、確定申告で住民税を「自分で納付」にすれば、副業分を給与天引きとは別の納付書で納められます。勤務先に届く通知に載るのは、納付額だけです。
「住民税で副業が会社に伝わるらしい」と聞いて、一歩目が止まっている人も多いのではないでしょうか。
国税庁・総務省・厚生労働省と自治体の案内を読み、仕組みと注意点を順に整理します。

せどりの所得が20万円以下なら、住民税の申告もしなくてよいのか?
20万円の線が効くのは所得税だけです。住民税は別の扱いなので、先に違いを分けて整理します。
所得税は、給与以外の所得が20万円以下なら確定申告を省ける
国税庁の案内では、給与を1か所から受けて全額が源泉徴収されている人は、給与・退職以外の所得が20万円以下なら確定申告は不要です。
| 給与以外の所得 | 所得税の確定申告 |
|---|---|
| 20万円以下 | 不要 |
| 20万円を超える | 必要 |
給与を2か所以上から受ける人は条件が少し違うため、国税庁の原文で確かめます。
たとえば本業の給与が源泉徴収で完結していて、せどりの差し引き後の所得が年間15万円なら、所得税の申告は省けます。
住民税には、20万円以下で申告を省く仕組みがない
名古屋市の案内は、住民税には所得税のような申告の省略範囲がなく、原則としてすべての所得を申告する、としています。
所得税の話だけで安心してしまうと、住民税の申告漏れに気づけません。
- 給与以外の所得が20万円以下でも申告する
- 神戸市も同じ趣旨で案内している
- 確定申告をした場合は申告不要
月に数千円しか残らなかった月がある人でも、年間の合計で考えると対象になります。
副業の初年度に、所得税は不要だと思い込んで住民税の申告を忘れ、後から市役所の窓口で申告した、という話があります。窓口で必要な書類を聞けたので、手続きは短時間で済んだそうです。

数えるのは売上ではなく、経費を引いたあとの所得
国税庁の雑所得の案内では、副業の所得は売上から必要経費を引いた額です。仕入れ代や送料を引いた差額が基準になります。
| 項目 | せどりの例 |
|---|---|
| 売上 | 商品が売れた代金 |
| 引くもの | 仕入れ代・送料・手数料 |
| 申告に使う数字 | 差し引き後の所得 |
何を引けるかは、せどりで経費にできるものの整理が参考になります。
売上が30万円でも、仕入れと送料で28万円かかっていれば、基準になるのは2万円です。
月ごとではなく、1年分を合計して考えます。年末に慌てないよう、仕入れの記録は毎月まとめておきます。
住民税の通知で、勤務先にはどこまで伝わるのか?
勤務先に届く通知と、本人用の通知は別物です。水戸市の案内をもとに、中身の違いを見ていきます。
勤務先に届く通知書は2種類あり、載る内容が違う
水戸市の案内では、市は勤務先に「勤務先用」と「従業員用」の2種類の通知書を送ります。勤務先用には、給与から引く金額だけが載ります。
| 通知書 | 載る内容 |
|---|---|
| 勤務先用 | 給与から引く金額のみ |
| 従業員用 | 所得や控除も記載・圧着シート加工 |
所得の内訳は、勤務先用には記載されません。従業員用は、内容が他の人に見えないよう圧着シートで加工されています。
経理担当者が目にする勤務先用の書類は、毎月の給与から差し引く金額の欄が中心です。内訳を知りたくても、そもそも書かれていません。

納付額が上がっても、副業しているとは限らない
水戸市は「税額が上がったから副業している」とは一概に言えない、と案内しています。給与以外の所得や控除は人によって違うためです。
- 個人年金や株の配当がある場合
- FX(外国為替証拠金取引)がある場合
- ふるさと納税や医療費の控除がある場合
勤務先が把握していない所得や控除は、人ごと・年ごとにばらばらです。
同じ給与の同僚でも、扶養する家族や控除の数で納付額は変わります。金額の差だけで副業を推測するのは難しいと言えます。
通知書を守る工夫は、自治体ごとに差があった
総務省が公表している過去の行政相談の事例には、従業員用の通知書に給与以外の所得を隠す措置をしないまま、勤務先へ送る市町村があるという相談が載っています。
- 不動産や配当の所得が見える状態の例
- 障害者や寡婦の控除が見える状態の例
古い事例なので今の運用は自治体ごとに違います。住所地の市区町村に、通知書の扱いを確かめるのが確実です。
水戸市のように圧着シートで加工していると公式ページに書いてある自治体もあれば、書いていない自治体もあります。
副業分を「自分で納付」にするには、どこで何を選ぶのか?
選ぶ場所は、確定申告書か住民税の申告書の欄です。法律の根拠から手続き、例外まで順に確かめます。
地方税法は、申告書の記載があれば特別徴収に加算しないと定める
地方税法321条の3は、給与以外の所得の分を、給与から引く額に加えて特別徴収できると定めています。ただし書きで、申告書に普通徴収の希望があれば別だとしています。
- 給与の分は特別徴収が原則
- 給与以外の所得の分は条例で加算できる
- 申告書に希望があれば加算しない
つまり「自分で納付」の選択は、申告書に書くことで効く仕組みです。
条文は難しく見えますが、実際に使うのは申告書の一つの欄です。その欄に法律の裏付けがあると分かれば十分です。
確定申告をするときは、第二表の欄に丸を付ける
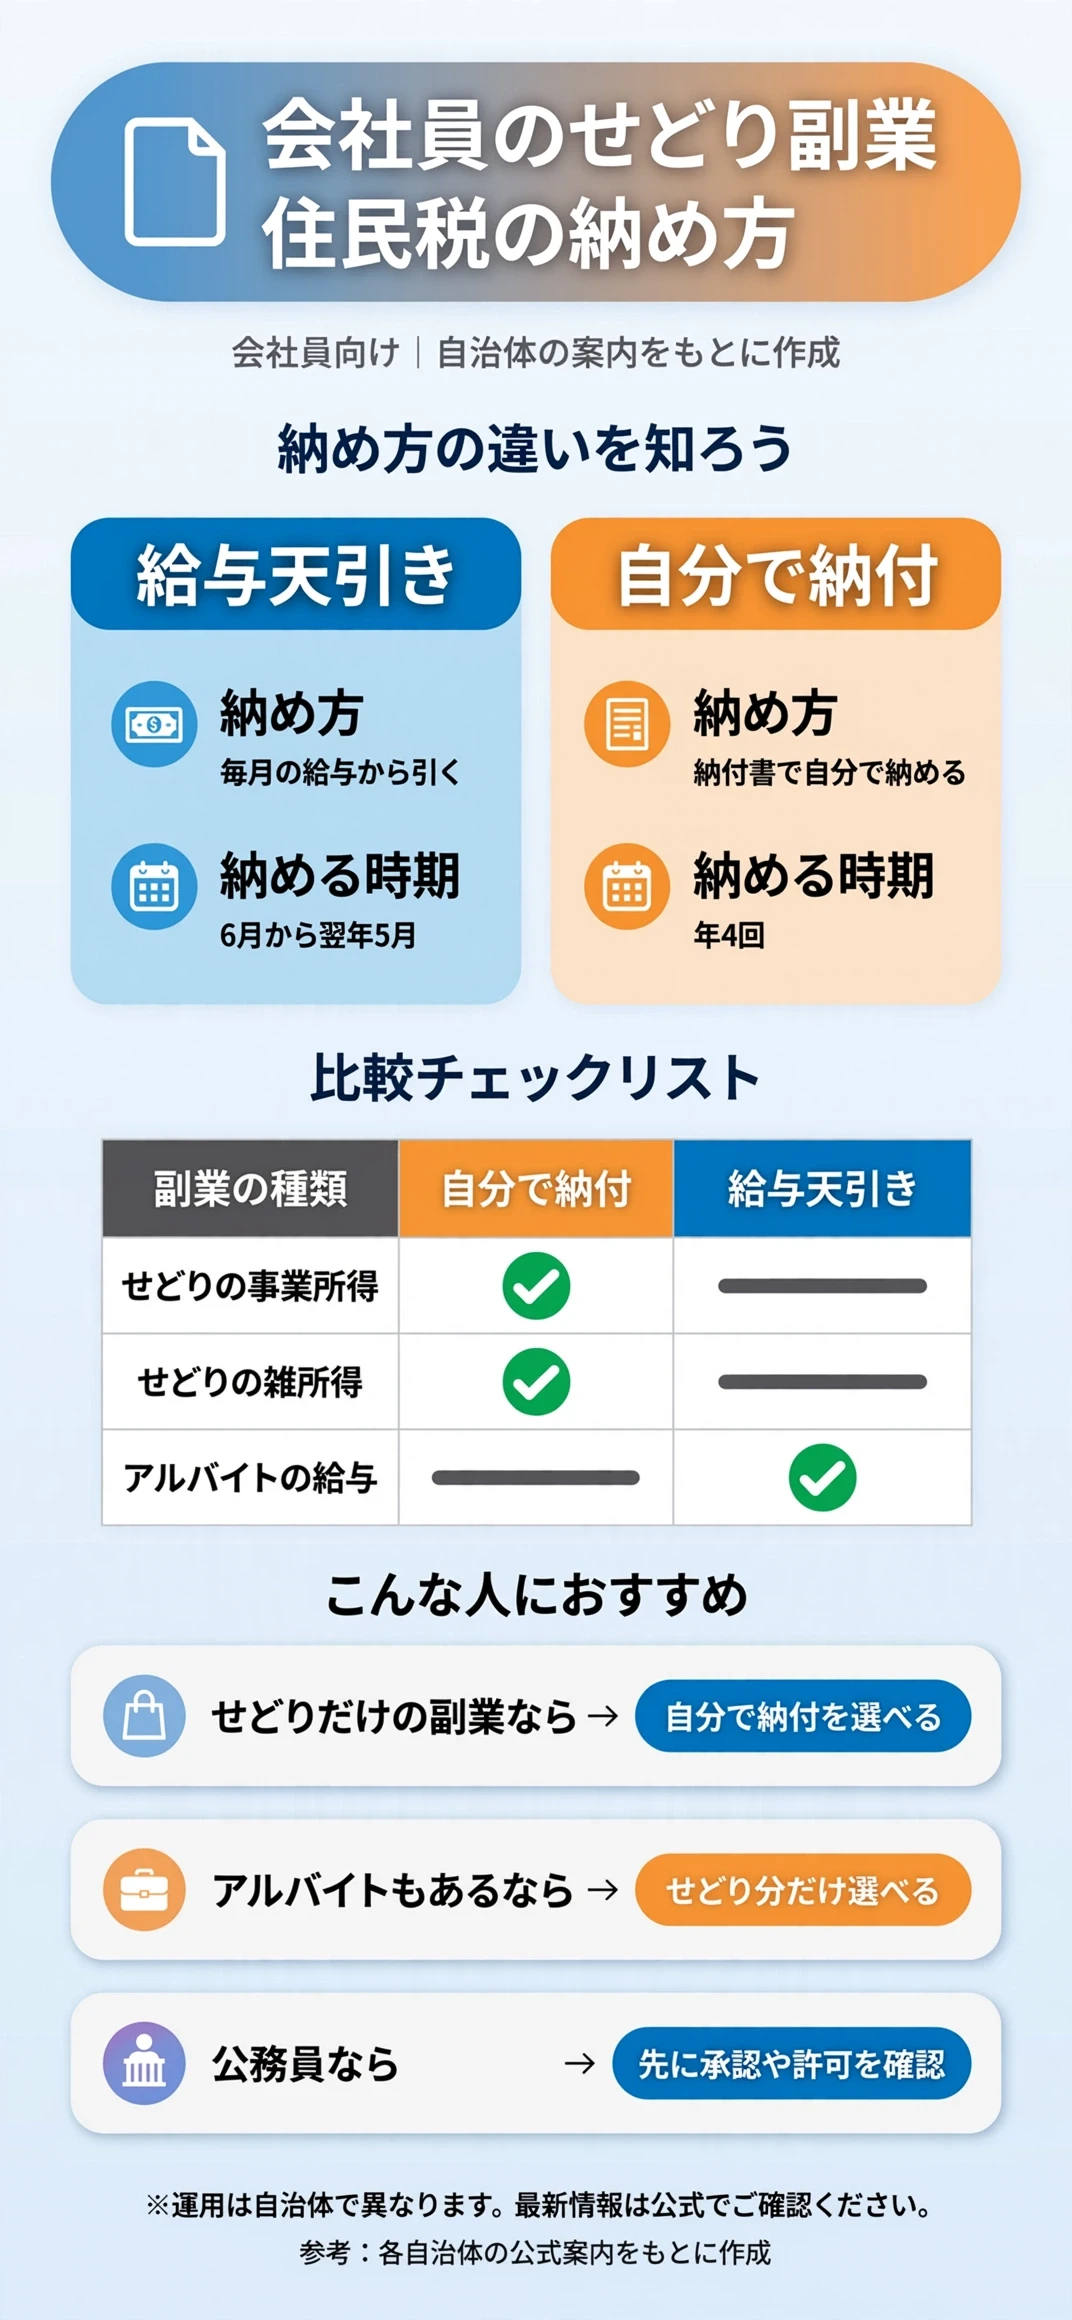
水戸市の案内では、確定申告書の第二表にある「住民税・事業税に関する事項」で、給与・公的年金等以外の所得に係る徴収方法を選びます。
- 確定申告書の第二表を開く
- 「住民税・事業税に関する事項」を探す
- 「自分で納付」に丸を付ける
文京区は、確定申告の期限内に提出するよう案内しています。変わるのは納め方だけで、納める額は同じです。
e-Taxで作成するときは、この項目を画面で選べない場合があります。
確定申告をしない人は、住民税の申告書の欄を選ぶ
所得税の確定申告が不要で住民税の申告だけをする人は、市民税・県民税申告書の表面にある納付方法の欄を使います。
- 「自分で納付(普通徴収)」にチェック
- 提出先は住所地の市区町村
- 確定申告をした人は提出不要
申告書の様式や欄の番号は自治体ごとに違うため、住所地の案内で確認します。
確定申告をしない年でも、住民税の申告書の提出自体は省けません。この点が、所得税との大きな違いでした。
「自分で納付」を選んでも、給与天引きになる場合がある
水戸市は、給与以外の所得がマイナスの場合は特別徴収になる、と案内しています。文京区も、申告内容によって特別徴収になる例を挙げています。
- 給与以外の所得が赤字のとき
- 文京区の例:本業側の計算額が申告書より大きい
e-Taxで欄を選べない場合は、税務課へ問い合わせるよう文京区が案内しています。
始めた年は仕入れが先行して、差し引き後の所得が赤字になる場合もあります。その年は特別徴収になる場合があると知っておくと、慌てずに済みます。
申告の前に、手元へ揃えておきたい資料がある
申告書の欄を選ぶ作業そのものは短く終わります。時間がかかるのは、数字を集める部分です。
- 本業の源泉徴収票
- 売上を記録した一覧
- 仕入れ・送料の領収書
- 前年の住民税の通知書
売上と経費を月ごとに表へ入れていた人は、年末の作業が半日で終わった、という話があります。領収書を箱に放り込んでいた人は、集計だけで数日かかったそうです。
普通徴収の納期は年4回、特別徴収の毎月払いとは違う
文京区の普通徴収は年4回の納期で、納付書やスマホ決済などで納めます。給与天引きの毎月払いより、1回の金額は大きくなります。
| 期別 | 納期限(文京区) |
|---|---|
| 1期 | 6月末 |
| 2期 | 8月末 |
| 3期 | 10月末 |
| 4期 | 1月末 |
休日の場合は翌営業日です。納期は自治体ごとに違うので、届いた納付書で確かめます。
納付書が届いたら、納期限をカレンダーに入れておくと払い忘れを防げます。
せどりの所得は「自分で納付」を選べて、アルバイトの給与は選べないのか?
選べるかどうかは、副業の所得区分で決まります。せどりがどこに入るのか、国税庁と水戸市の案内で確かめます。
事業所得と業務雑所得は手続きで普通徴収にできる
水戸市は、副業分が事業所得または業務に係る雑所得なら、手続きで普通徴収にできると案内しています。
| 副業の所得区分 | 自分で納付 |
|---|---|
| 事業所得 | 手続きで選べる |
| 業務に係る雑所得 | 手続きで選べる |
| 副業先の給与 | 選べない |
原稿料や印税、営業や農業の所得が、水戸市の挙げる例です。
どちらの区分でも、雇われて受け取る給与ではなく自分で得る所得なので、同じ手続きの対象になります。

せどりは、継続して売るなら業務に係る雑所得に当たる場合がある
国税庁は、副業の所得のうち営利を目的とした継続的なものを、業務に係る雑所得と案内しています。
- 毎月のように仕入れて売っている
- 利ざやを得る目的がある
- 帳簿を付けて記録している
事業所得との線引きは、帳簿の状況などで変わります。判断に迷うときは、税務署の窓口で相談するのが安心です。
どの区分で申告するかは、確定申告書を書く段階で選びます。
申告の全体の流れは、せどりの確定申告のやり方にまとめています。
副業のアルバイト給与は、本業と合算して特別徴収になる
水戸市は、複数の勤務先から給与を受ける場合、給与所得を合算して主たる勤務先から特別徴収し、副業分の給与だけを普通徴収にはできない、と案内しています。
- せどりと並行する夜間のアルバイト
- 単発の給与払いの仕事
せどりとアルバイトの両方をしている人は、せどり分だけが「自分で納付」の対象です。
副業がアルバイトだけの人と、せどりだけの人では、手続きがまるで違います。所得ごとに分けて考えます。
住民税のほかに、就業規則や公務員の規定も確かめるべきなのか?
住民税の納め方と、勤務先のルールは別の話です。厚生労働省のモデル就業規則と、公務員の法律を見ます。
モデル就業規則は、許可制ではなく届出制の形になっている
厚生労働省のモデル就業規則は、労働者は勤務時間外に他の会社等の業務に従事できるとし、会社は届出に基づいて禁止・制限できる場合を4つ示しています。
- 労務提供上の支障がある場合
- 企業秘密が漏洩する場合
- 名誉や信用を損なう場合
- 競業で会社の事業が損なわれる場合
あくまで規定例なので、実際の就業規則は会社ごとに違います。自分の会社の条文を読んで確かめます。
同じ解説は、会社が規定を拡大解釈して、必要以上に副業を制限しないよう求めています。
事業主として行う副業も、ガイドラインの対象に含まれる
厚生労働省の解説は、副業・兼業に、他社に雇われる形のほか、事業主となって行うものや請負・委託で行うものも含むと説明しています。
- せどりのような自営の副業も対象に入る
- 相談や自己申告を理由に、不当な扱いはできない
届出が必要かどうかは、就業規則の文言を読んで判断します。
届出がないまま副業が分かった場合は、まず届出を求め、禁止や制限の事由に当たらないかを確かめる流れが望ましい、と同じ資料に書かれています。
届出を出す前に、人事や総務へ聞いておきたいこと
就業規則は文言が堅く、読むだけでは判断しにくい場面があります。確認したい点を先にメモしておくと、窓口での話が短く済みます。
- 自営の副業も届出の対象か
- 届出の様式と提出先
- 禁止・制限になる条件
- 届出後に変更があったときの扱い
聞き方に迷うときは、副業の内容を「中古品の仕入れと販売」と具体的に伝えると、話が早く進みます。
公務員は、法律で営利企業を営むことが制限されている
国家公務員法103条は、職員が自ら営利企業を営むことを原則として禁じ、承認を得た場合を除くと定めています。地方公務員法38条は任命権者の許可を求めています。
| 区分 | 根拠 | 必要な手続き |
|---|---|---|
| 国家公務員 | 国家公務員法103条 | 人事院の承認 |
| 地方公務員 | 地方公務員法38条 | 任命権者の許可 |
公務員の方は、始める前に所属先の人事担当に確かめてください。個別の判断は、専門家への相談をすすめます。
営利企業に当たるかどうかは個別の事情で変わるため、自己判断で始めないことが大切です。

まとめ:「会社員のせどり副業と住民税」
住民税の通知で気になるのは「何が勤務先に伝わるか」と「どう納めるか」です。要点を表にまとめます。
動く順番は、就業規則の確認、所得区分の確認、申告書の欄の選択の3つです。この順に進めると、迷いが減ります。
| 確認すること | 分かったこと |
|---|---|
| 20万円以下の申告 | 所得税は省ける・住民税は申告が必要 |
| 勤務先に届く通知 | 給与から引く金額のみ |
| 自分で納付 | 事業所得・業務雑所得なら選べる |
| 副業先の給与 | 本業と合算し特別徴収 |
| 就業規則・公務員 | 届出や承認を別に確認 |
自治体の運用や様式は変わることがあります。最新の案内を、住所地の市区町村で確かめてください。
最後まで読んでくださり、ありがとうございます。納め方と届出の順番が見えると、せどりの手を止めずに、落ち着いて続けやすくなります。
出典・参照元
- 国税庁 No.1900 給与所得者で確定申告が必要な人
- 名古屋市 給与所得者で副業がある場合の申告
- 水戸市 副業分の所得に係る住民税の納付方法
- e-Gov法令検索 地方税法(321条の3)
- 厚生労働省 副業・兼業ガイドラインわかりやすい解説
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。