仕入れから梱包まで手が回らなくなり、家族に手伝ってもらう場面が増えてきた人は少なくないはずです。
先に答えを書くと、青色申告で事業所得として申告し、届出書を期限内に出せば、同じ生計の家族に払った給与のうち相当な額を経費にできます。
ただし、その家族は配偶者控除や扶養控除の対象から外れます。

国税庁のタックスアンサーと届出手続のページ、e-Govの条文を原文で読み、届出の期限や金額の考え方、払う側の手続きまでを順に整理しました。
手続きの順番を間違えると、その年は経費にならないこともあります。もう少し手前の段階で調べておけば、と思う場面が多い分野です。
個別の判断は税務署や税理士に確認してください。
せどりの手伝いに払う家族の給与は、なぜ原則として経費にならないのか?
生計を一にする家族への給与は、原則として経費にできません。例外の制度が二つあるため、まず全体像を押さえます。
生計を一にする家族への給与は原則として経費外
国税庁の案内では、生計を一にする配偶者や親族に払った給与は、原則として必要経費にならないと書かれています。
そのうえで、申告の種類ごとに特別な取扱いが用意されています。
| 申告の種類 | 使える制度 |
|---|---|
| 青色申告 | 青色事業専従者給与 |
| 白色申告 | 事業専従者控除 |
どちらも、事業に専ら従事する家族が対象です。
使えるのは事業として行っている場合
この制度は、不動産所得、事業所得、山林所得を生ずる事業に家族が従事している場合の話です。
せどりを雑所得として申告している場合は、対象の事業に当たらないと読めます。事業所得かどうかは、帳簿や継続性などから総合的に見られます。
- 事業所得として申告している
- 帳簿をつけて青色申告している
- 家族が事業に専ら従事している
どれか一つでも欠けると、青色事業専従者給与の話は始まりません。

家族が担うせどりの作業の例
「専ら従事」とは、その事業の仕事を中心にしている状態です。せどりなら、次のような作業が考えられます。
- 商品の検品と清掃
- 梱包と発送の準備
- 出品文の入力と写真の撮影
- 帳簿への入力と書類の整理
作業が日々の事業に結びついているほど、後で説明しやすくなります。
たまに箱を運ぶ程度の手伝いは、給与の根拠としては弱くなります。何をいつ担当しているのか、簡単な記録を残しておくと安心です。
白色申告の事業専従者控除との違い
白色申告にも、家族分を差し引く制度があります。ただし青色の給与とは、金額の決まり方が違います。
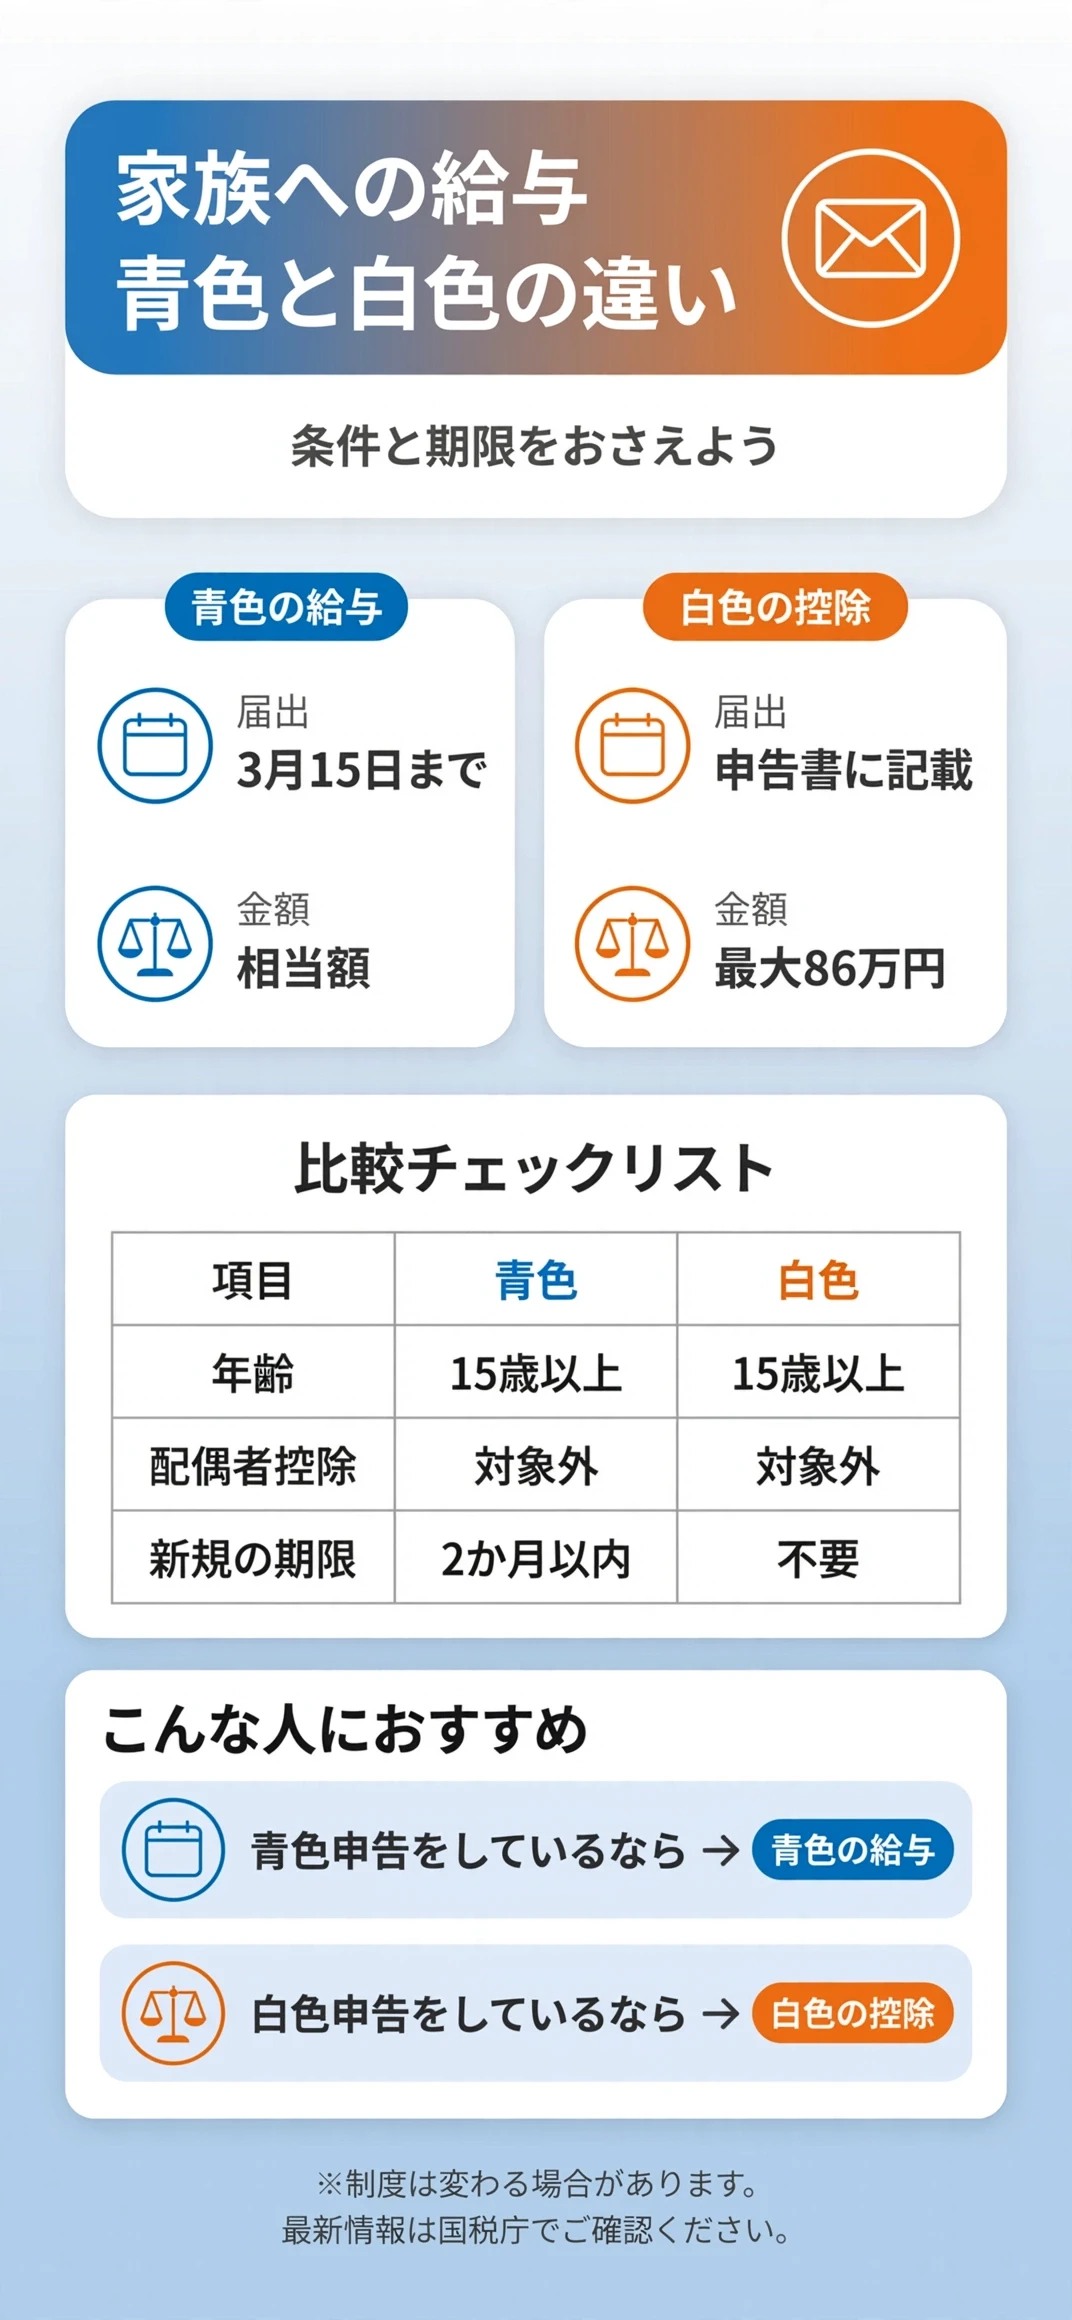
| 項目 | 青色の給与 | 白色の控除 |
|---|---|---|
| 金額 | 相当と認められる額 | 配偶者86万円、他50万円が上限 |
| 事前の届出 | 届出書が必要 | 確定申告書に記載 |
| 年齢の条件 | 12月31日現在15歳以上 | 12月31日現在15歳以上 |
青色事業専従者になれる家族は、どこまでの条件を満たせばいいのか?
条件は、家族の関係、年齢、働いた期間の三つです。一つずつ原文で確かめます。
生計を一にする配偶者その他の親族であること
対象は、青色申告者と生計を一にする配偶者その他の親族です。
同居しているかどうかではなく、生活費を共にしているかが軸になります。別居の家族でも、仕送りで生活を支えている場合は該当する余地があります。
- 配偶者
- 子や孫
- 親や祖父母
- 兄弟姉妹
国税庁の文言は「配偶者その他の親族」です。個別の続柄で迷ったら、税務署に確認してください。
12月31日現在で15歳以上であること
年齢の条件は、その年の12月31日現在で15歳以上であることです。条文には、15歳未満かどうかをこの日の現況で判定する規定があります。
| 判定の基準日 | 年齢の扱い |
|---|---|
| 12月31日現在 | 15歳以上なら対象 |
| 年の途中の誕生日 | 基準日で判定 |
高校生の子に手伝ってもらう場合も、学業との両立が「専ら従事」に当たるかが焦点になります。

6か月を超えて専ら従事していること
働いた期間は、その年を通じて6か月を超える期間が目安です。
年の途中で事業を始めた場合など、一定の場合は、事業に従事できる期間の2分の1を超えていれば足ります。
- 通常は6か月を超える期間
- 途中開始は従事可能期間の2分の1超
- どちらも「専ら」従事が前提
どんな事情が「一定の場合」に当たるかは、個別に違います。該当しそうなときは、税務署に確認します。
ほかに勤め先がある家族のとき
会社に勤めながら週末だけ手伝う家族は、「専ら」の要件に当たるのかを慎重に見ます。
専ら従事の判定は事実関係で変わるため、勤め先の勤務時間と手伝いの時間を並べて、税務署に相談する流れが堅実です。
- 勤務時間と重なる作業時間
- 作業内容を示す記録がない
- 名目だけの給与の支払い
実態のない給与は、経費として認められません。実際に働いていることが土台です。
届出書はいつまでに、どこへ出せばいいのか?
届出書は、期限が二つあります。事業の始め方と家族が加わる時期で、どちらを使うかが変わります。
原則は3月15日まで、新規は2か月以内
経費にしたい年の3月15日までが原則の期限です。
その年の1月16日以後に新しく事業を始めた場合や、新たに専従者がいることになった場合は、その日から2か月以内になります。
| 状況 | 提出期限 |
|---|---|
| 年初から事業をしている | その年の3月15日まで |
| 1月16日以後に開業 | 開業日から2か月以内 |
| 1月16日以後に専従者が加わる | その日から2か月以内 |
期限が土曜、日曜、祝日などに当たるときは、翌日が期限になります。
提出先と提出方法
提出先は、納税地を所轄する税務署長です。e-Taxで作る方法と、書面を持参または送付する方法があります。
- e-Taxソフトで届出書を作成
- 書面なら持参か郵送
- 給与規程があればその写しを添付
届出書に載せる内容とは別に給与規程を定めている場合は、写しを出す決まりです。
窓口に行くときの受付時間
税務署の総合窓口の受付時間は、現在は原則として9時から15時です。
開庁時間は8時30分から17時ですが、手続きは受付時間内に行くよう案内されています。土日祝日と年末年始は、業務を行っていません。
- 受付は原則9時から15時
- 土日祝日は閉庁
- e-Taxなら時間の制約が小さい
ちょっと話がそれますが、3月15日の直前は窓口が混み合う日もあるため、早めにe-Taxで済ませる人もいます。

変更が出たときは「変更届出書」
専従者が増えたり、給与の基準を変えたりするときは、変更届出書を遅滞なく出します。
届け出た内容を黙って変えると、記載の範囲を外れた分が経費にならないことがあります。
- 専従者を増やすとき
- 給与の基準を変えるとき
- 昇給の枠を超えて増やすとき
通常の昇給は、あらかじめ届出書に書いた基準の範囲なら再提出が要らない場合もあります。迷う場合は税務署に確認します。
家族への給与は、いくらまでなら経費にできるのか?
金額は自由には決められません。労務の対価として相当と認められる額までが、経費の上限です。
相当と認められる額だけが経費になる
経費にできるのは、労務の対価として相当と認められる金額です。過大な部分は経費になりません。
相当かどうかは、いくつかの事情を見て決まります。
- 働いた期間と仕事の内容
- 同種同規模の事業の給与の状況
- ほかの従業員の給与との釣り合い
- 事業の種類・規模・収益の状況
家族だから高く、という決め方は通りません。同じ作業を外部の人に頼んだ場合の金額を目安に考えると、筋が通ります。
届出書に書いた方法と金額の範囲で払う
経費にできるのは、届出書の方法に従い、書いた金額の範囲内で払った給与です。
| 実際の支払い | 経費の扱い |
|---|---|
| 届出の範囲内 | 相当額なら対象 |
| 届出を超える分 | 対象外 |
| 届出にない支給方法 | 対象外になるおそれ |
毎月の支給日と額を届出書に書いたなら、その通りに払うのが基本です。
月ごとの支払いの記録を、通帳の振込履歴として残しておく人もいます。
決算で調整しようと、期末にまとめて払うやり方は避けます。届出書の支給期と合わなくなります。
支払いの記録を残しておく
金額が相当かどうかを後から説明するには、記録が頼りになります。現金の手渡しより、振込のほうが日付と額が残ります。
| 残す記録 | 示せること |
|---|---|
| 通帳の振込履歴 | 支払った日と金額 |
| 給与明細 | 給与の内訳 |
| 作業の記録 | 働いた期間と内容 |
| 届出書の控え | 届け出た範囲 |
調査の場面を想像すると身構えますが、普段から記録を残す習慣があれば、慌てずに説明できます。どこまで細かく残すのが適切か、いまも迷う点です。
給与を払う側の源泉徴収と開設届
給与を払う事業主は、源泉徴収の義務を負う立場になります。国税庁の月額表は、扶養控除等申告書を出した人向けの甲欄で見ます。
最新の月額表では、甲欄の扶養親族等が0人の場合、社会保険料等を引いた後の給与が月105,000円未満なら税額は0円です。
- 月額表の甲欄で金額を確認
- 古い解説の88,000円は要注意
- 給与支払事務所等の開設届を提出
給与の支払事務を行う事務所を開設したら、開設の日から1か月以内に、開設届を所轄の税務署長へ出します。
基礎控除の見直しで表が変わったため、古い資料の数字とは食い違います。必ず最新の表を開いてください。

家族の側でどう扱われるか
専従者が受け取る給与は、その家族の給与所得として扱われます。
払う側の経費と、受け取る側の所得は、表裏の関係です。家族全体でどちらが手元に残りやすいかを見ます。
- 払う側は事業所得から差し引く
- 受ける側は給与所得として申告
- 家族ごとの他の所得も合わせて確認
どの額なら全体で有利かは、家族の状況で変わります。具体的な試算は、税務署や税理士に頼むのが確実です。
専従者にした家族は、配偶者控除や扶養控除の対象になるのか?
専従者になった家族は、同一生計配偶者にも扶養親族にもなれません。給与を払う前に、この点を比べておきます。
控除の対象から外れる仕組み
国税庁の案内には、青色事業専従者として給与を受ける人や、白色申告者の事業専従者は、同一生計配偶者や扶養親族になれないと書かれています。
| 家族の立場 | 控除の扱い |
|---|---|
| 青色事業専従者 | 配偶者控除・扶養控除の対象外 |
| 白色の事業専従者 | 配偶者控除・扶養控除の対象外 |
| 専従者でない家族 | 通常の判定 |
つまり、控除を使う道と、給与を経費にする道は、同時には選べません。
払う前に比べておく三つの数字
給与を経費にして事業の所得を減らす効果と、失う控除の大きさを比べて決めます。
- 経費になる給与の額
- 外れる控除の額
- 家族が受け取る給与の手残り
控除の額は年によって制度が見直されます。確定申告書の手引きで、その年の数字を確かめてください。
事業の所得が小さいうちは、給与を払っても効果が薄い、という話もあります。

健康保険や年金の扱いは別の制度
所得の控除とは別に、健康保険や年金の加入の扱いも関わってきます。これらは所得税とは別の制度で、決まり方が違います。
- 加入している健康保険の窓口
- 年金事務所や市区町村の窓口
- 勤務先の人事担当者
所得税の扱いだけで決めてしまうと、後から保険料の負担に気づく場面もあります。加入先への確認も一緒に済ませておくと安心です。
赤字の年や、事業が軽い時期の考え方
事業が赤字の年に給与を払うと、赤字が膨らむだけで、控除を失う分だけ損になる場合があります。
赤字の扱いは、青色申告なら繰越もできます。仕組みはせどりの赤字を3年繰り越す青色申告の繰越控除で確かめました。
- 赤字の年は給与を払う意味が薄い
- 黒字が見込める年に払う
- 届出は3月15日までに
黒字の見込みが立ってから、期限に間に合うよう届出を済ませる、という順番が無理のない進め方です。
まとめ:「せどりで家族に払う給与は経費になる?青色事業専従者給与の届出は3月15日か2か月以内だった」
青色申告で事業所得として申告し、届出書を期限内に出せば、家族への給与のうち相当な額を経費にできます。
| 確認する点 | 目安 |
|---|---|
| 家族の条件 | 生計を一にする15歳以上 |
| 届出の期限 | 3月15日か2か月以内 |
| 金額 | 届出の範囲内で相当額 |
| 控除 | 配偶者・扶養の控除は対象外 |
払う前に、経費になる額と失う控除の額を比べてください。差し引きで手元に残る額が増えるかどうかが、判断の軸になります。
国税庁の届出手続のページで、様式と記載要領を一度開いてみるのも一案です。
ここまで読んでくださった方が、家族の協力を無理のない形で事業に取り込み、手元に残るお金を守れるよう願っています。制度や金額は変わるため、最新の情報は国税庁と税務署でご確認ください。
出典・参照元
- 国税庁 No.2075 青色事業専従者給与と事業専従者控除
- 国税庁 A1-10 青色事業専従者給与に関する届出手続
- e-Gov法令検索 所得税法(第57条)
- 国税庁 A2-7 給与支払事務所等の開設・移転・廃止の届出
- 国税庁 源泉徴収税額表(給与所得の月額表)
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。