せどりの個人事業税は、売上から経費を引いた所得が年290万円を超えたとき、超えた分に5%がかかる税です。東京都・大阪府・京都府の案内は、この考え方で一致していました。
売上は立っているのに、何をいつ納めるのか分からず後回しにしている人も多いのではないでしょうか。
3つの公式案内と地方税法を読み比べて、せどり実践者がつまずきやすい点を順に整理しました。

個人事業税は、せどりの物販にもかかるのか?
せどりは、法律上の物品販売業に当たります。ただし、課税の入口は所得の区分で変わります。
物品販売業は、課税される業種に入っている
地方税法は、個人事業税の対象を第1種から第3種の事業に分けています。物の販売は、第1種事業の先頭に出てきます。
| 区分 | 主な事業 | 税率 |
|---|---|---|
| 第1種事業(37業種) | 物品販売業・製造業・請負業 | 5% |
| 第2種事業(3業種) | 畜産業・水産業・薪炭製造業 | 4% |
| 第3種事業(30業種) | 医業・弁護士業・理容業 | 5%(一部3%) |
東京都主税局は、法定業種が70あり、ほとんどの事業が当てはまると案内しています。
条文では、動植物のように通常は物品といわないものの販売も、物品販売業に含めています。
古本でも家電でも衣類でも、仕入れて売る形のせどりは、この枠で考えます。
事業所得か雑所得かで、課税の入口が分かれる
個人事業税の対象は、事業所得と不動産所得です。大阪府は、確定申告書に載った事業所得金額と不動産所得金額を課税対象と案内しています。
| 申告上の所得 | 大阪府の案内 | 東京都の案内 |
|---|---|---|
| 事業所得 | 課税対象 | 課税対象 |
| 雑所得 | 対象に挙がっていない | 対象となる場合もある |
案内の言い回しが違うため、副業を雑所得で申告している人は、管轄の事務所に一度確認すると安心です。
この線引きだけで本当に足りるのか、率直に言って断言しきれない部分があります。
290万円の線は、売上ではなく所得で数える
京都府の計算式に入るのは、事業の所得だけです。本業の給与は式に出てきません。
売上が290万円を超えても、仕入れや送料を引いた所得が290万円以内なら、納める額は出ません。
- 売上600万円(一例)
- 仕入れ・送料などの経費350万円
- 所得は250万円で、290万円以内
数字は一事例で、仕入れの状況によって変わります。送料や梱包資材の費用も、経費に入れて数えます。
売上の大きさに驚いて、先に手が止まってしまう人もいます。所得で見直すだけで、気持ちが軽くなる場面は多いです。

所得税・住民税とは、納める先も計算のもとも違う
個人事業税は、事業活動で受ける行政サービスの経費を、事業を営む個人に負担してもらう税です。
| 税の種類 | 納める先 | 計算のもと |
|---|---|---|
| 所得税 | 国(税務署) | 1年間の所得 |
| 住民税 | 市区町村・都道府県 | 前年の所得 |
| 個人事業税 | 都道府県 | 前年の事業の所得 |
所得税や住民税を納めていても、事業所得が290万円を超えれば、個人事業税は別に通知書が届きます。
三つは同じ確定申告の数字から計算されますが、控除の種類が違うため、金額は別々に決まります。
個人事業税の金額は、どう計算するのか?
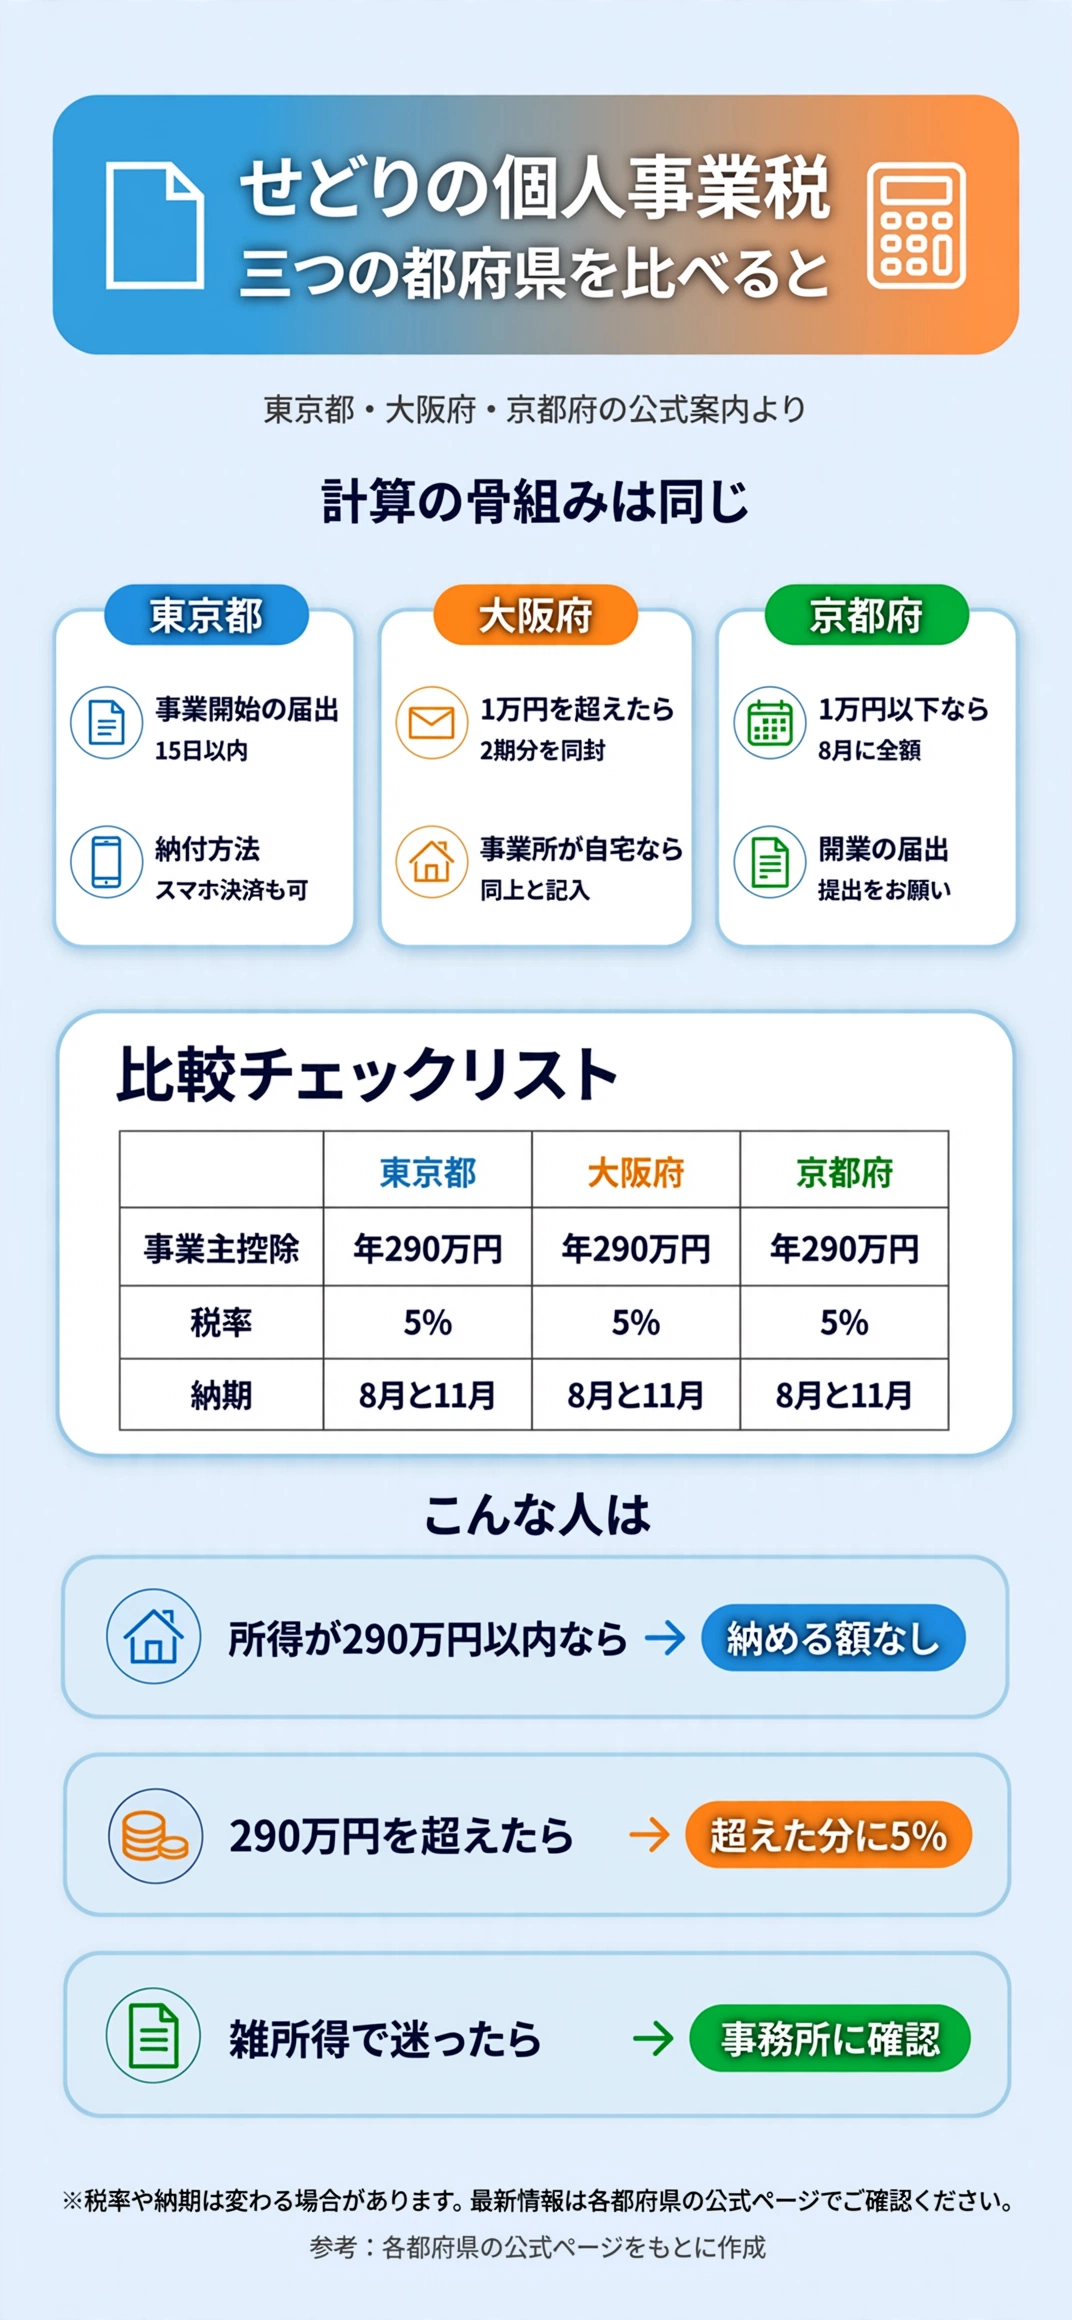
骨組みは3都府県で同じです。所得から事業主控除を引き、税率を掛けます。
計算式は、所得から290万円を引いて5%を掛けるだけ
京都府は、前年の事業所得金額から損失の繰越控除などと事業主控除を引き、税率を掛けると案内しています。
- 売上から必要経費を引く
- 損失の繰越控除などを引く
- 事業主控除(年290万円)を引く
- 残りに税率5%を掛ける
地方税法の72条の49の14が290万円を、72条の49の17が標準税率を定めています。
税率を条例で上乗せする場合も、標準税率の1.1倍までが上限です。
青色申告特別控除は、個人事業税では引かれない
所得税の青色申告特別控除は、個人事業税に適用がありません。東京都は、所得金額に加算し直すと案内しています。
| 項目 | 個人事業税での扱い |
|---|---|
| 青色申告特別控除 | 適用なし(加算) |
| 事業主控除 | 年290万円 |
| 損失の繰越控除 | 青色申告者は翌年から3年間 |
青色の控除を使う人ほど、所得税の所得より事業税の所得の方が大きくなります。
ちょっと話がそれますが、青色の控除を使っているのに事業税の計算が合わない、と首をかしげる人はここでつまずきます。
所得別の目安額を並べると、線引きが見えてくる
標準税率5%で試算した一例です。青色申告特別控除を引く前の事業所得で並べました。
| 事業所得 | 290万円を超える部分 | 税額の目安 |
|---|---|---|
| 290万円 | 0円 | 0円 |
| 350万円 | 60万円 | 3万円 |
| 500万円 | 210万円 | 10万5千円 |
| 800万円 | 510万円 | 25万5千円 |
青色65万円を引いて所得300万円で申告した人なら、365万円から290万円を引いた75万円が対象で、37,500円です。
実際の額は納税通知書で決まります。個人差がある試算です。
開業した年は、事業主控除が月割りになる
事業を行った期間が1年に満たない年は、控除額が月割りです。月に満たない端数も1か月に数えます。
| 事業を行った月数 | 事業主控除額 |
|---|---|
| 3か月 | 725,000円 |
| 6か月 | 1,450,000円 |
| 9か月 | 2,175,000円 |
| 12か月 | 2,900,000円 |
東京都の月割表の一部です。10月に始めた年なら、10月から12月の3か月分になります。
月の途中で始めても、その月は1か月に数えます。控除が思ったより早く減る点に注意します。
申告と納付は、いつ何をするのか?
確定申告をしていれば、事業税の申告は別に要りません。納めるのは8月と11月です。
事業税の申告は、確定申告で済む
東京都も京都府も、所得税の確定申告か住民税の申告をした人は、個人事業税の申告が要らないと案内しています。
大阪府は、確定申告書の内容で納付額を決めると書いています。
- 申告期限は3月15日
- 申告書の事業税の欄に記入
- 屋号と事業所の所在地も記入
確定申告の流れは、せどりの確定申告のやり方まとめで順に整理しています。
申告書の欄を埋め忘れると、通知書の宛先や内容に響く場合があります。
通知書が届くのは、所得が出た翌年の8月
個人事業税は、前年1月から12月までの所得をもとに計算します。納めるのは、所得が出た年の翌年です。
| 時期 | すること |
|---|---|
| 所得が出た年 | 売上と経費を記録 |
| 翌年3月15日まで | 確定申告 |
| 翌年8月ごろ | 納税通知書が届く |
| 翌年8月末・11月末 | 2回に分けて納付 |
せどりを始めて最初の年は、通知書が届く時期に当たると、まだ仕入れの資金に回している人も多いはずです。
売上が落ち着いた年でも、前年の所得で課税される点を覚えておきます。
納期は、8月末と11月末の年2回
納税通知書は8月ごろに届きます。納期は、各都府県とも8月と11月です。
| 項目 | 東京都 | 大阪府 | 京都府 |
|---|---|---|---|
| 納期 | 8月末と11月末 | 8月31日と11月30日 | 8月と11月 |
| 1万円の線 | 案内で未確認 | 超えると2期分を同封 | 以下は8月に全額 |
東京都は、納期限が休日にあたると翌日になります。

納付は、口座振替やスマホ決済アプリでもできる
東京都は、窓口のほか、口座振替、コンビニ、クレジットカード、スマートフォン決済アプリ、ペイジー対応のATMでの納付を案内しています。
- 口座振替
- コンビニエンスストア
- クレジットカード納付
- スマートフォン決済アプリ
大阪府は、各府税事務所内の指定金融機関の窓口が廃止されたと案内しています。
納めにくいときは、納税の猶予制度もあるため、納期限が過ぎる前に府税事務所へ相談します。
期限を過ぎてから動くより、早い段階で話した方が、選べる手段が多くなります。
開業・廃業の届出と窓口は、自治体でどう違うのか?
届出の言い回しは都府県で違います。窓口は、事業所のある都府県の事務所です。
事業を始めたときの届出は、東京都なら15日以内
東京都は、事業を開始した日から15日以内に、事業開始(廃止)等申告書の提出を求めています。
| 都府県 | 事業開始の届出 |
|---|---|
| 東京都 | 開始日から15日以内 |
| 京都府 | 開・廃業・諸変更届の提出をお願い |
| 大阪府 | 今回の案内では未確認 |
東京都は、LoGoフォームの電子申請でも提出できます。
京都府の案内は、届出の提出を「お願いしている」という書き方です。義務かどうかは、事務所に確かめると確実です。
事業をやめる年は、1か月以内に別の申告が要る
年の途中で事業をやめた場合、確定申告とは別に、廃止の日から1か月以内に個人事業税の申告をします。
- 廃止の日から1か月以内に申告
- 死亡による廃止は4か月以内
- 1月1日から廃止日までの所得が対象
廃止の年も、その年の途中までの所得で課税されます。やめる前に、控除の月割りも確かめておきます。
せどりをいったん休む人も、廃業の扱いになるのかどうか、事務所に聞いておくと確実です。
窓口は事業所の所在地、自宅開業なら自宅の管轄
地方税法は、事務所を設けずに行う事業では、住所や居所のうち事業と最も関係の深い所を事務所とみなすと定めています。
大阪府は、自宅と事業所が同じなら、決算書の事業所所在地の欄に「同上」と書けばよいと案内しています。
- 納税通知書は事業所所在地に送付
- 自宅兼事務所なら自宅が宛先
- 住所が変わったら届出
東京都は、住所や事業所地が変わったら、変更の日から10日以内の届出を求めています。

納める前後で、見落としやすい点は何か?
経費への入れ方、減免、取り分けの3つは、納める前に知っておくと慌てません。
納めた個人事業税は、経費に入れられる
大阪府の案内には、個人事業税は所得税の所得金額の計算で必要経費に入れられるとあります。
- 通知書と領収の控えを保管
- 帳簿に事業税として記録
- 入れる年は税務署で確認
経費に入れる年や科目は、確定申告の手引きや税務署で確かめてから処理します。
納めた額が小さくても、帳簿に残さないと翌年の申告で迷う原因になります。
個人事業税そのものは、売上を伸ばした年の翌年に出てくる費用です。月ごとの経費表に1行足しておくと、あとで探す手間が減ります。
減免を受けられる場合は、納期限までに申請する
東京都は、一定の事情があれば、税額の減免を受けられると案内しています。申請は納期限までです。
| 減免の対象 | 手続きの時期 |
|---|---|
| 災害による損害 | 納期限まで |
| 生活保護の生活扶助 | 納期限まで |
| 高額な医療費の支出 | 納期限まで |
| 本人や扶養親族が障害者 | 納期限まで |
該当しそうなら、納期限の前に事務所へ相談します。
東京都の案内では、減免の手続きは納期限までに申請書を出す形です。申請書の様式は、東京都主税局のページに用意されています。
納期限を過ぎると、減免の申請が間に合わなくなります。
取り分けは、所得の見込みが出た時点で始める
290万円を超えそうな年は、早めに金額を見込んでおくと、8月の通知書で慌てません。
- 月ごとに所得の見込みを出す
- 290万円を超えた分に5%を掛ける
- 2回分の金額を別口座に取り分ける
住民税は別の仕組みなので、会社員の副業なら副業の住民税が勤務先に知られるかの整理も合わせて見ておくと安心です。
本当にこの取り分け方で足りるのかは、年ごとの仕入れ次第で、今も少し迷うところです。

初めて通知書が届いた年は、金額より時期に戸惑う人が多い
先に言ってしまうと、戸惑いの原因は金額よりも、届く時期を知らなかったことにあります。
前の年に仕入れを増やした人が、翌年の8月に届いた通知書を見て、手元の資金が仕入れに回っていると気づいたという話があります。
慌てて口座を見直し、11月の第2期までに取り分けを始めた結果、年末の仕入れを減らさずに済んだそうです。
- 通知書の時期を先に知る
- 前年の所得から額を試算する
- 2回分を別口座へ取り分ける
通知書が届いてから考えるより、前の年のうちに試算しておく方が、気持ちに余裕が持てます。
まとめ:「東京都・大阪府・京都府、せどりの個人事業税は所得がいくらからかかる?申告と納期を確かめてみた」
課税の目安は、事業所得が年290万円を超えるかどうかです。超えた分に標準税率の5%がかかります。
| こんなとき | 目安 |
|---|---|
| 所得が290万円以内 | 納める額は出ない |
| 所得が290万円超 | 超えた分に5% |
| 雑所得で申告している | 管轄の事務所に確認 |
| 開業した年 | 事業主控除は月割り |
| 事業をやめる年 | 1か月以内に申告 |
迷う点が残るときは、事業所のある都府県の事務所に問い合わせると、自分の申告内容に合わせて答えてもらえます。
税率や納期は変わる場合があります。最新の内容は、各都府県の公式ページで確かめてください。
ここまで読んでくださり、ありがとうございます。納める時期と額が見えると、売上が伸びた年も落ち着いて仕入れの計画を立てられます。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。